
À moto, la responsabilité civile est obligatoire, mais elle ne protège pas automatiquement le conducteur blessé lorsqu’il est responsable de l’accident ou qu’aucun tiers n’est identifié. Pour choisir une assurance Moto Verte AMV à La Réunion, la garantie corporelle du conducteur mérite donc une lecture attentive, au même titre que les dommages à la moto, l’assistance et les franchises.
Responsabilité civile et garantie corporelle : deux protections très différentes
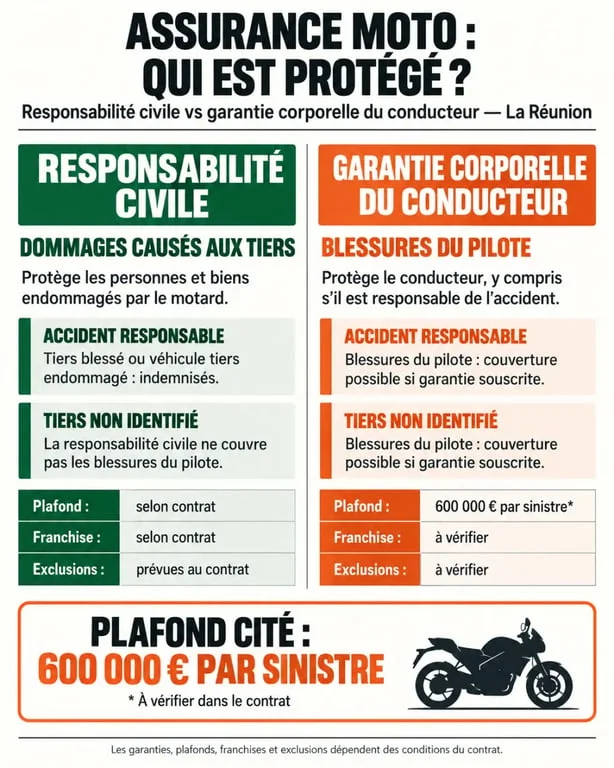
La responsabilité civile indemnise les dommages matériels et corporels causés aux autres, qu’il s’agisse d’un automobiliste, d’un piéton, d’un passager ou du propriétaire d’un véhicule endommagé. Elle est indispensable, mais son rôle s’arrête là. Si le motard chute seul, commet une erreur de conduite ou est percuté par un tiers qui prend la fuite, ses propres blessures ne sont pas nécessairement couvertes par cette garantie.
L’individuelle pilote couvre le préjudice du conducteur
La garantie corporelle du conducteur, aussi appelée individuelle pilote, vise précisément cette situation. Selon les conditions du contrat, elle peut intervenir après une hospitalisation, une incapacité permanente ou un décès consécutif à un accident garanti. En cas de décès, un capital peut être versé aux ayants droit et les frais d’obsèques peuvent être prévus. Les frais médicaux restant à charge peuvent également être pris en compte, après déduction des remboursements de la Sécurité sociale et des organismes assimilés.
Le bon réflexe consiste à séparer clairement les deux protections : d’un côté, les dommages infligés aux tiers ; de l’autre, les conséquences physiques pour le pilote. Cette distinction évite une erreur fréquente au moment du devis : penser qu’une assurance au tiers protège forcément la personne qui tient le guidon. Pour un usage quotidien, cette différence peut avoir un impact financier important après un accident responsable ou lorsque le tiers responsable n’est pas identifié.
Ce qu’il faut comparer avant de retenir une formule AMV
AMV, historiquement associée à l’appellation Assurance Moto Verte, propose des garanties à composer selon la moto, son usage et le niveau de protection recherché. Un devis ne doit pas se limiter à la cotisation. Il faut comparer les garanties effectivement souscrites, leurs plafonds, leurs franchises et leurs exclusions.
| Besoin | Garantie à examiner | Point de vigilance |
|---|---|---|
| Protéger les tiers | Responsabilité civile | Elle ne couvre pas les blessures du pilote responsable. |
| Protéger le conducteur | Individuelle pilote | Plafond, seuil d’incapacité et exclusions. |
| Réparer la moto après un choc | Dommages collision ou tous accidents | Tiers identifié, franchise et vétusté. |
| Faire face à une panne ou un vol | Assistance, dont assistance 0 km | Prestations précises et limites de remorquage. |
| Préserver l’équipement | Casque, gants, gilet airbag, Option Plus | Plafonds et justificatifs d’achat. |
Le plafond de dommages corporels du conducteur annoncé par Assurland est de 600 000 euros par sinistre. Ce montant ne dispense pas de vérifier les dispositions particulières. L’indemnisation réelle dépend notamment du préjudice reconnu, du taux d’incapacité et des règles prévues par le contrat.
Plafonds, franchises et exclusions : les clauses qui changent l’indemnisation
Une couverture utile ne se mesure pas au nombre d’options affichées. Elle doit rester cohérente avec les conséquences possibles d’un accident grave et avec votre budget. Le plafond fixe la limite maximale d’indemnisation. La franchise représente la part qui peut rester à votre charge sur certains dommages. La vétusté peut réduire la valeur retenue pour la moto ou certains équipements.
Les exclusions à connaître avant de souscrire
Les contrats prévoient généralement des exclusions ou des limitations en cas de conduite sous l’emprise de l’alcool ou de drogues, d’absence de permis valide ou d’acte volontaire. Une déclaration inexacte concernant le conducteur habituel, la cylindrée, l’usage ou le stationnement peut aussi compromettre la garantie. Il faut donc renseigner le devis avec précision et conserver les factures de la moto, du casque, des gants et du gilet airbag.
Des équipements couverts sous conditions
Des plafonds sont annoncés pour certains équipements : 70 euros pour les gants, 250 euros pour le casque et 500 euros pour le gilet airbag. L’Option Plus peut porter la couverture des accessoires et équipements jusqu’à 5 000 euros. Ces montants doivent être lus avec les conditions de déclenchement, la franchise éventuelle, la vétusté et les justificatifs exigés après le sinistre.
Assurance moto à La Réunion : personnaliser le devis sans présumer de l’éligibilité
La disponibilité exacte d’une assurance moto AMV à La Réunion, ainsi que les modalités applicables au territoire, doivent être confirmées directement lors du parcours de devis ou auprès d’un conseiller. Il ne faut pas déduire l’éligibilité d’une offre nationale sans vérifier l’adresse de résidence, le lieu de garage principal et la zone de circulation déclarée.
Le tarif dépend notamment du modèle, de la cylindrée, de l’âge, de l’expérience, du bonus, des antécédents de sinistres, du niveau de garanties et du stationnement. À La Réunion, indiquez donc avec soin si la moto dort dans un garage fermé, un parking collectif ou sur la voie publique. Cette information peut influencer l’évaluation du risque de vol et l’adéquation d’une garantie vol, incendie ou tous accidents.
Obtenir un devis et agir correctement après un accident
Le devis en ligne permet de tester plusieurs arbitrages : renforcer la garantie corporelle, ajouter l’assistance 0 km ou comparer les dommages collision et les dommages tous accidents. AMV annonce un devis en 3 minutes, conservé 1 mois, avec une date d’effet pouvant être différée jusqu’à 2 mois. Une prise d’effet immédiate reste soumise à acceptation. Avant validation, relisez les plafonds, franchises et exclusions, ainsi que la liste exacte des garanties retenues.
Après un accident avec blessure, mettez d’abord les personnes en sécurité et contactez les secours si nécessaire. Déclarez ensuite le sinistre sans attendre depuis l’espace client ou par le canal indiqué au contrat. Réunissez le constat, les coordonnées des témoins, les photos, les certificats médicaux, les factures d’équipement et tout document décrivant les circonstances. Une déclaration complète facilite l’étude des dommages matériels comme corporels et permet au gestionnaire de déterminer les garanties mobilisables.

Bonjour, je m’appelle Christine, j’ai 22 ans. Je suis passionnée de yoga, de développement personnel et de moto. Bienvenue sur mon site !

