
Le prix d’une assurance pour une Kawasaki KLX 230 à La Réunion ne peut pas être fixé sérieusement sans devis personnalisé. Cette moto trail de 230 cm³ est généralement moins coûteuse à assurer qu’une grosse cylindrée, mais l’adresse de risque, le stationnement, l’expérience du pilote et l’usage réel peuvent modifier la cotisation. Pour comparer correctement, regardez le tarif annuel, le montant mensuel, les garanties et ce que le contrat laisse réellement à votre charge.
Pourquoi le tarif d’une KLX 230 varie autant à La Réunion
La cylindrée modérée et le positionnement trail de la Kawasaki KLX 230 jouent plutôt en faveur d’un budget d’assurance maîtrisé face à une moto plus puissante. L’assureur calcule toutefois la prime à partir de plusieurs critères : valeur de la moto, date d’achat, fréquence d’utilisation, historique de conduite et garanties choisies. Deux propriétaires d’une même KLX 230 peuvent donc recevoir des propositions très différentes.
Le profil du conducteur reste déterminant
Un motard expérimenté avec un bonus élevé, sans sinistre responsable récent et titulaire du permis depuis plusieurs années présente un risque différent de celui d’un jeune conducteur ou d’un assuré malussé. L’âge, l’ancienneté du permis, le coefficient de réduction-majoration et le relevé d’informations sont étudiés lors de la simulation.
Un conducteur novice doit vérifier avec attention le montant de la franchise. Une prime attractive peut cacher un reste à charge élevé après un accident. Le tarif affiché ne suffit donc pas pour évaluer le coût réel du contrat.
L’adresse de risque et le stationnement comptent localement
À La Réunion, l’adresse où la moto est habituellement garée compte autant que la commune de résidence déclarée. Une KLX 230 stationnée chaque nuit dans un garage fermé ne présente pas le même niveau d’exposition qu’une moto laissée sur la voie publique ou sous un abri ouvert. Un garage fermé peut réduire la prime d’environ 15 % selon les situations.
La présence d’un antivol homologué SRA, voire d’un gravage, peut également être demandée ou valorisée par certains contrats. Déclarez précisément le lieu de stationnement et les équipements utilisés pour éviter un écart entre les informations transmises et les conditions réelles du risque.
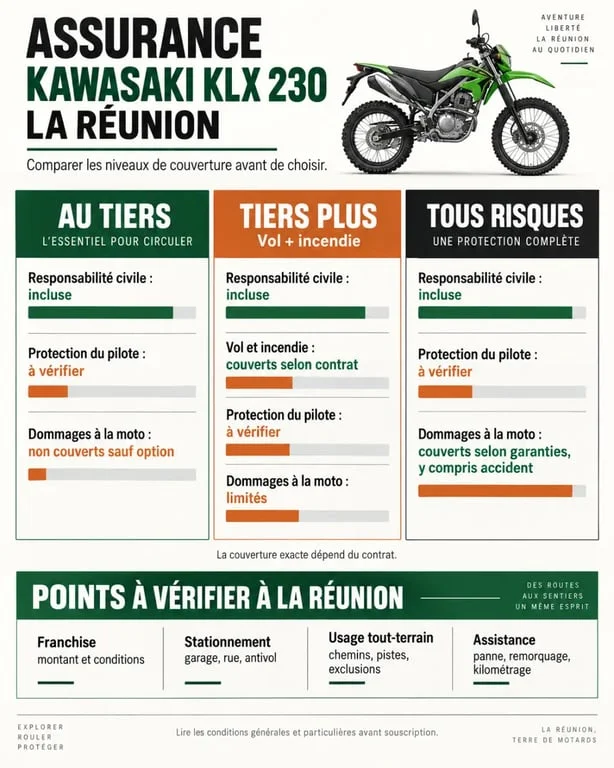
Trois formules à mettre en face de votre usage
La responsabilité civile est obligatoire. Elle indemnise les dommages causés aux tiers, mais ne rembourse pas à elle seule les dégâts subis par votre Kawasaki après une chute responsable, un acte de vandalisme ou un vol. Le bon niveau de protection dépend de la valeur que vous acceptez de perdre, de votre stationnement et de l’usage de la moto.
| Formule | Protection principale | Adaptée si… |
|---|---|---|
| Au tiers | Responsabilité civile, souvent défense pénale et recours | La moto a une faible valeur et vous assumez ses dommages. |
| Tiers plus / vol-incendie | Tiers complété par le vol, la tentative de vol et l’incendie selon le contrat | Le stationnement ou la valeur de la KLX 230 justifie une protection renforcée. |
| Tous risques | Protection plus large, avec dommages collision ou tous accidents selon les garanties | La moto est récente, financée ou difficile à remplacer. |
Le seuil de 3 000 € est parfois utilisé pour illustrer l’intérêt potentiel d’une couverture tous risques, mais il ne s’agit pas d’une règle automatique. Une KLX 230 d’occasion bien entretenue, achetée localement à un prix élevé ou essentielle aux trajets quotidiens peut justifier une formule étendue. À l’inverse, une moto ancienne avec une valeur vénale limitée peut être correctement protégée par un tiers plus bien construit.
Les garanties à vérifier avant de signer
Franchise, indemnisation et équipement
Comparez la franchise vol, la franchise dommages et les éventuelles franchises spécifiques. Il s’agit de la somme qui reste à payer lors d’un sinistre couvert. Vérifiez aussi la méthode d’indemnisation, la valeur à neuf éventuelle et les plafonds prévus pour le casque, les gants, l’airbag et les accessoires.
Un prix d’assurance Kawasaki KLX 230 à La Réunion légèrement supérieur peut être préférable si les plafonds d’indemnisation sont cohérents et si la franchise reste supportable. Une cotisation moins élevée n’est intéressante que si les exclusions et le reste à charge correspondent à votre budget.
Assistance et protection du pilote
L’assistance 0 km est utile lorsqu’une panne, une crevaison ou un accident immobilise la moto près du domicile. Lisez les conditions de remorquage, de rapatriement et de prise en charge. Vérifiez aussi les limites applicables à l’immobilisation de la moto et à la solution de transport de remplacement.
La garantie individuelle pilote mérite la même attention. Les dommages corporels du conducteur ne sont pas automatiquement couverts par la responsabilité civile lorsque celui-ci est responsable de l’accident. Une formule au tiers peut donc laisser une protection limitée pour le pilote, même si les dommages causés aux tiers sont couverts.
Sur une île, l’immobilisation de la moto, l’acheminement de certaines pièces et les conditions de remorquage peuvent peser dans la gestion d’un sinistre. Lisez ces clauses avant de souscrire, au même titre que les garanties vol, dommages, équipement et accessoires.
Route, chemins et usage trail : ne supposez jamais que tout est couvert
La KLX 230 invite naturellement aux sorties hors des axes routiers. Pourtant, une assurance moto ne couvre pas nécessairement chaque pratique tout-terrain. L’homologation routière de la moto ne signifie pas que les dommages seront indemnisés sur n’importe quel chemin, terrain privé, piste ou lors d’une compétition.
Avant de souscrire, décrivez précisément votre usage : trajets domicile-travail, balades sur route, chemins ouverts à la circulation ou pratique sur terrain privé. Demandez les exclusions tout-terrain, ainsi que celles qui concernent les épreuves sportives et les zones interdites à la circulation.
Une déclaration exacte évite de découvrir trop tard que la garantie dommages ou l’assistance ne s’applique pas dans les circonstances du sinistre. Si l’usage évolue après la souscription, signalez-le à l’assureur pour vérifier l’adéquation du contrat.
Obtenir un devis fiable à La Réunion et comparer les offres
Préparez les trois documents généralement demandés : permis de conduire, carte grise et relevé d’informations. Ajoutez la date d’achat, le kilométrage, le mode de stationnement, l’antivol, le financement éventuel et l’usage de la Kawasaki. Si vous arrivez de métropole, signalez votre changement d’adresse : le contrat doit refléter le nouveau lieu de risque.
- Demandez plusieurs devis auprès d’assureurs ou de comparateurs acceptant les risques situés à La Réunion.
- Comparez le montant annuel et mensuel, mais aussi les franchises et les plafonds d’indemnisation.
- Contrôlez les exclusions liées au vol, aux intempéries, au tout-terrain et aux accessoires non déclarés.
- Vérifiez les modalités d’assistance, de remorquage et le réseau de réparateurs mobilisable localement.
Le meilleur contrat n’est pas forcément celui qui affiche la prime la plus basse. Pour une Kawasaki KLX 230, une formule ajustée à votre stationnement, à votre usage trail et à votre capacité à absorber une franchise offre une comparaison plus réaliste qu’un simple prix d’appel. Le devis final doit surtout vous permettre de mesurer le coût total et le niveau de protection réellement disponibles à La Réunion.

Bonjour, je m’appelle Christine, j’ai 22 ans. Je suis passionnée de yoga, de développement personnel et de moto. Bienvenue sur mon site !

