
Assurer deux motos, ou une moto et une voiture, à La Réunion peut simplifier la gestion de votre budget et de vos contrats. Le bon réflexe consiste à demander un devis global auprès d’un assureur ou d’un courtier local, puis à comparer séparément les garanties, les franchises et les conditions de réduction applicables au second véhicule.
Deux véhicules : un même assureur, mais souvent deux contrats
Une assurance moto pour deux véhicules à La Réunion ne signifie pas nécessairement qu’un seul contrat couvre tout le parc. Dans la plupart des situations, chaque moto, scooter ou automobile possède son propre contrat, avec son véhicule déclaré, son conducteur principal, ses garanties et sa cotisation. Le regroupement auprès d’un même interlocuteur permet surtout de centraliser les démarches et, selon l’offre, d’accéder à une tarification multi-véhicules.
Les combinaisons possibles
Vous pouvez assurer deux motos, une moto et un scooter, ou encore souscrire une assurance auto-moto. Les quads, side-cars, trikes et certains autres engins peuvent aussi nécessiter une étude spécifique. Le second véhicule peut servir aux trajets quotidiens, aux loisirs ou être utilisé seulement de temps en temps. Cet usage doit être déclaré avec précision pour obtenir une proposition cohérente.
Une réduction n’est jamais automatique
Certains assureurs proposent un tarif réduit dès le second contrat, mais les conditions varient : véhicule éligible, même souscripteur, absence d’impayé, niveau de formule ou ancienneté. Il faut donc distinguer une remise commerciale d’un véritable contrat groupé. Demandez toujours le montant final de chaque cotisation, les garanties incluses et la durée de l’avantage annoncé.
Choisir la protection adaptée à chaque deux-roues
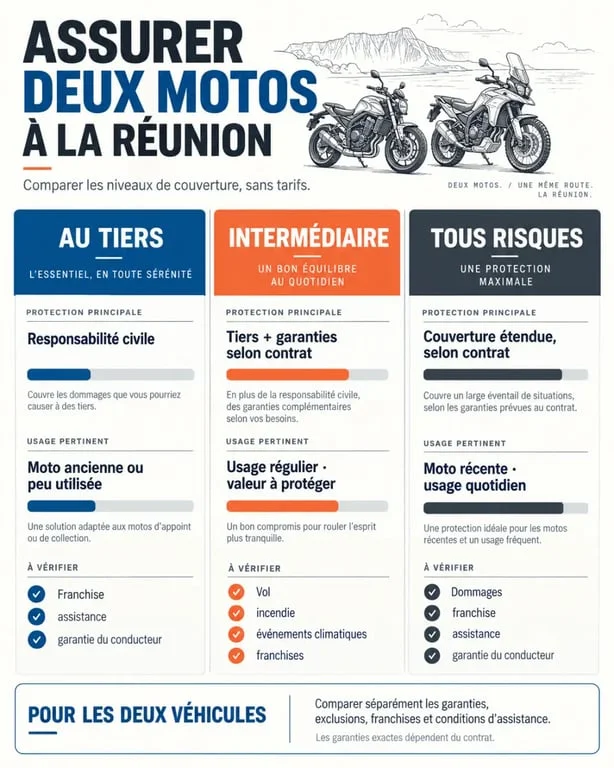
La responsabilité civile est obligatoire. Elle indemnise les dommages causés aux tiers, mais ne suffit pas à protéger votre propre moto en cas d’accident responsable, de vol ou de dégradation. Avec deux véhicules, il est rarement pertinent de reprendre automatiquement la même formule : la valeur, l’âge et l’usage de chacun doivent guider le choix.
| Formule | Protection principale | À envisager pour |
|---|---|---|
| Au tiers | Responsabilité civile | Véhicule ancien ou de faible valeur |
| Intermédiaire | Tiers avec options comme le vol ou l’incendie | Moto stationnée régulièrement à l’extérieur |
| Tous risques | Dommages au véhicule, selon le contrat | Moto récente, financée ou coûteuse à réparer |
Au-delà de la formule, vérifiez la protection du conducteur, celle du passager, l’assistance en cas de panne, d’accident ou d’immobilisation, ainsi que les garanties contre le vol, l’incendie et les dommages. Les équipements et accessoires du motard peuvent aussi faire l’objet d’une couverture spécifique. Un véhicule de remplacement peut être proposé en option.
Lisez les plafonds d’indemnisation, les exclusions et les franchises. Une cotisation basse peut laisser une part importante à votre charge après un sinistre. La garantie la plus adaptée n’est donc pas forcément la moins chère, mais celle qui correspond à la valeur du véhicule et à votre capacité à supporter un reste à payer.
À La Réunion, le stationnement pèse autant que la cylindrée
Le prix dépend notamment de la cylindrée, de la valeur du véhicule, de l’expérience du conducteur, de son bonus-malus, de l’usage déclaré et du lieu de stationnement. Un garage fermé, un emplacement sécurisé ou un stationnement extérieur n’exposent pas le véhicule de la même manière. Le profil d’un jeune conducteur et la déclaration d’un conducteur secondaire influencent aussi la proposition.
Une moto ne se protège pas seulement comme une mécanique. Les trajets courts, les averses soudaines, le stationnement, les embruns et le remplacement parfois long de certaines pièces peuvent peser dans l’évaluation du risque. Pour les deux véhicules, décrivez donc l’endroit où ils sont stationnés, la fréquence de sortie et les équipements fixés au guidon. Ces informations aident le conseiller à éviter une couverture standard mal ajustée, notamment pour le vol, l’assistance et les accessoires.
Le bonus-malus, ou coefficient de réduction-majoration, est lié à l’historique d’assurance et de sinistres. Il ne se « partage » pas librement entre deux véhicules. Lors d’une demande de devis, transmettez votre relevé d’information afin que l’assureur apprécie votre situation selon ses règles de souscription.
Comparer deux devis sans s’arrêter au prix affiché
Pour comparer utilement, demandez des devis établis à partir d’informations identiques : mêmes véhicules, mêmes conducteurs, même usage et même adresse de stationnement. Demandez ensuite une lecture ligne par ligne des écarts. Une formule apparemment moins chère peut comporter une franchise plus élevée ou une assistance moins étendue.
- Comparez la cotisation annuelle et les éventuelles réductions liées au second contrat.
- Contrôlez les franchises appliquées au vol, aux dommages et au bris éventuel.
- Vérifiez les plafonds de la garantie conducteur et de la couverture des équipements.
- Identifiez les conditions d’assistance, notamment en cas de panne ou d’immobilisation.
- Demandez ce qui se passe si vous vendez, remplacez ou immobilisez l’un des véhicules.
Vérifiez également si la gestion des deux contrats se fait depuis un même espace client, par téléphone ou en agence. Cette information ne change pas le niveau de protection, mais elle peut simplifier les demandes de modification, les échanges de documents et le suivi d’un sinistre.
Préparer votre demande auprès d’un conseiller à La Réunion
Un devis personnalisé est plus rapide lorsque vous réunissez les documents essentiels : permis de conduire, cartes grises, relevés d’information, date d’achat, kilométrage approximatif, usage prévu et modalités de stationnement. Précisez également si un proche conduira régulièrement l’un des véhicules. Une omission concernant le conducteur habituel peut compliquer l’indemnisation en cas de sinistre.
Vous pouvez commencer en ligne, par téléphone ou choisir un rendez-vous avec un courtier ou une agence à Saint-Denis, au Port ou à Saint-Leu. Un accompagnement local permet de faire arbitrer les garanties de chaque véhicule plutôt que de souscrire deux formules identiques par simplicité. Avant de signer, demandez une version écrite du devis et relisez les conditions particulières : elles fixent réellement la couverture de vos deux-roues.
Lors de l’échange, indiquez clairement si l’un des véhicules est secondaire, utilisé occasionnellement ou immobilisé pendant une période donnée. Vous pourrez ainsi comparer une solution regroupée, deux contrats séparés et les conditions proposées pour le second véhicule. Demandez enfin un devis détaillé, avec la cotisation, les franchises, les plafonds et les options de chaque contrat.

Bonjour, je m’appelle Christine, j’ai 22 ans. Je suis passionnée de yoga, de développement personnel et de moto. Bienvenue sur mon site !

