
À La Réunion, une assurance moto ne sert pas uniquement à réparer le deux-roues ou à indemniser les tiers. En cas de chute responsable ou d’accident sans tiers identifié, le conducteur peut subir de lourdes blessures sans être protégé par la seule responsabilité civile. La garantie individuelle pilote, aussi appelée sécurité du conducteur, couvre précisément ce risque personnel.
Responsabilité civile : utile, mais insuffisante pour le motard
La responsabilité civile est obligatoire. Elle indemnise les dommages matériels et corporels causés à autrui lorsque vous êtes responsable d’un accident. En revanche, elle ne prévoit pas automatiquement l’indemnisation de vos propres dommages corporels. Cette limite compte particulièrement à moto, où une collision ou une perte de contrôle peut entraîner une hospitalisation, une rééducation ou une incapacité durable.
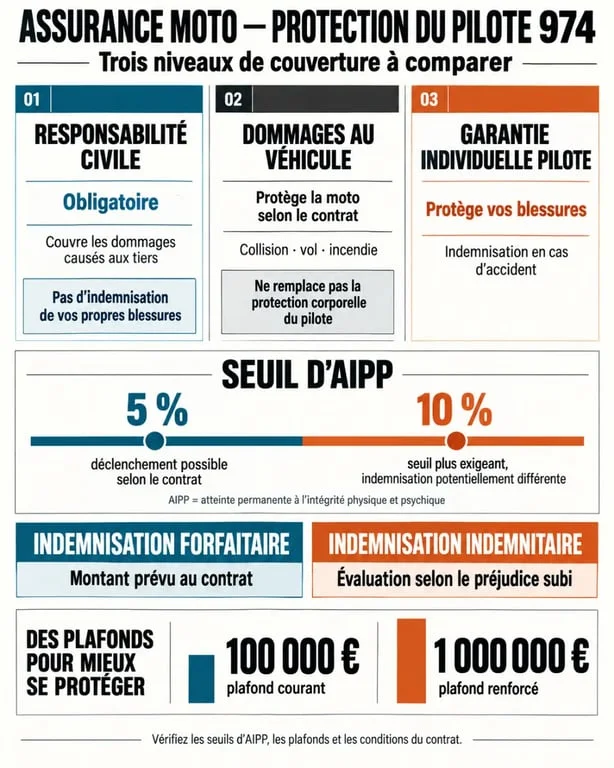
La protection du pilote intervient notamment lorsque vous êtes responsable, lorsqu’aucun tiers ne peut être identifié ou lorsque le tiers n’est pas assuré. Elle complète ainsi la couverture du véhicule par une protection financière centrée sur la personne qui conduit.
Le bon raccord entre les garanties
Une assurance moto efficace associe plusieurs protections : la responsabilité civile protège les autres, la garantie dommages protège la machine et la garantie pilote protège le conducteur. Ce raccord mérite une lecture attentive. Une formule tous risques peut réparer la moto sans prévoir un plafond suffisant pour les conséquences d’une invalidité.
Comparer uniquement le prix ou le niveau de couverture du véhicule laisse donc de côté le risque le plus difficile à absorber pour le foyer : la baisse durable de revenus après un accident. Le montant de la prime doit être mis en regard du niveau de protection corporelle prévu au contrat.
Ce que peut couvrir une garantie individuelle pilote
Selon le contrat, la protection du pilote peut prévoir un capital en cas d’invalidité permanente partielle ou totale, ainsi qu’un capital décès versé aux proches. Elle peut également prendre en compte les frais médicaux, chirurgicaux, pharmaceutiques et de rééducation restant à votre charge après les remboursements habituels.
Les garanties les plus protectrices peuvent aussi intégrer l’assistance par une tierce personne, utile si les gestes du quotidien deviennent temporairement ou durablement difficiles. Certains contrats reposent sur une indemnisation forfaitaire : un capital est versé selon un barème et un plafond définis. D’autres suivent une logique indemnitaire, qui peut prendre en compte les préjudices, les pertes de revenus et les besoins réels du conducteur.
| Point à comparer | Pourquoi il est décisif |
|---|---|
| Plafond d’indemnisation | Il fixe le montant maximal mobilisable après un accident corporel grave. |
| Seuil d’AIPP | Il détermine à partir de quel taux d’atteinte à l’intégrité physique et psychique la garantie se déclenche. |
| Mode d’indemnisation | Forfaitaire ou indemnitaire, il ne répond pas aux mêmes besoins financiers. |
| Garantie attachée | Elle peut suivre le conducteur ou dépendre exclusivement de la moto assurée. |
100 000 € ou 1 000 000 € : comparer le seuil avant le plafond
Un capital élevé est rassurant, mais il faut d’abord vérifier quand il devient accessible. Des niveaux de sécurité du conducteur existent jusqu’à 100 000 € si l’AIPP est supérieure à 10 %, ou jusqu’à 1 000 000 € avec un seuil supérieur à 10 %. Une protection renforcée peut aller jusqu’à 1 000 000 € dès lors que l’AIPP est supérieure à 5 %.
La différence est concrète : un contrat qui se déclenche uniquement au-delà de 10 % peut ne rien verser pour une atteinte permanente évaluée à 8 %. Une formule prévue à partir de 5 % peut, elle, ouvrir droit à une indemnisation. Le taux est généralement évalué après la consolidation médicale, lorsque l’état de santé est considéré comme stabilisé.
Adapter le niveau au profil et à l’usage
Un conducteur qui utilise sa moto tous les jours, transporte un passager, roule sur un gros cube ou dépend de son activité professionnelle pour ses revenus a intérêt à viser un plafond élevé et un seuil bas. Pour un usage occasionnel en scooter, le besoin peut être différent. La vérification des conditions reste toutefois indispensable : la gravité d’un accident corporel n’est pas proportionnelle à la valeur du deux-roues.
Formule tiers ou tous risques : ne confondez pas véhicule et personne
Les formules au tiers, tiers étendu et tous risques organisent principalement la protection de la moto : responsabilité civile, incendie, vol, catastrophes naturelles, événements climatiques ou dommages tous accidents. La garantie pilote peut être incluse, optionnelle ou proposée avec plusieurs niveaux. Il faut donc la comparer séparément.
Examinez aussi l’assistance en cas de panne ou d’accident, avec ou sans franchise kilométrique, ainsi que l’indemnisation de l’équipement du conducteur, des accessoires et du contenu du top case. Certaines protections d’équipement vont jusqu’à 600 €, 3 400 € ou 3 400 € sans vétusté selon le niveau choisi. En cas de vol, un véhicule de remplacement peut être prévu jusqu’à 30 jours selon la formule.
Assurance moto 974 : les vérifications à faire avant un devis
Pour demander un devis d’assurance moto à La Réunion, indiquez précisément la cylindrée, l’usage du deux-roues, votre expérience de conduite, vos antécédents et le stationnement habituel. Un conseiller ou une agence locale peut ensuite vous aider à distinguer les garanties utiles des options secondaires. Un devis annoncé en 3 minutes permet de comparer rapidement les formules, mais les conditions particulières restent le document à relire avant la signature.
- Vérifiez le plafond de la garantie pilote et le seuil d’AIPP.
- Demandez si la garantie est liée au conducteur ou à la moto.
- Contrôlez les franchises, l’assistance et la couverture de l’équipement.
- Repérez les exclusions : alcool, stupéfiants et accident intentionnel peuvent empêcher l’indemnisation.
- Conservez les coordonnées de l’assureur pour déclarer rapidement un sinistre.
Une assurance moto avec protection du pilote dans le 974 ne se juge donc pas seulement au tarif. Elle doit surtout offrir une réponse cohérente si votre capacité à travailler, à vous déplacer ou à vivre normalement est touchée.

Bonjour, je m’appelle Christine, j’ai 22 ans. Je suis passionnée de yoga, de développement personnel et de moto. Bienvenue sur mon site !

