
À La Réunion, la responsabilité civile est obligatoire pour circuler à moto ou en scooter, mais elle indemnise surtout les dommages causés aux autres. Si vous êtes responsable d’un accident, victime d’une chute seul ou confronté à un tiers non identifié, vos propres blessures ne sont pas automatiquement couvertes. La garantie corporelle du conducteur répond à cette situation.
La responsabilité civile ne protège pas le motard blessé
Une assurance moto au tiers comprend la responsabilité civile. Elle prend en charge les préjudices subis par un passager, un piéton ou un autre usager lorsque vous êtes responsable. En revanche, elle ne finance pas à elle seule vos frais médicaux, une éventuelle perte de revenus ou les conséquences d’une invalidité.
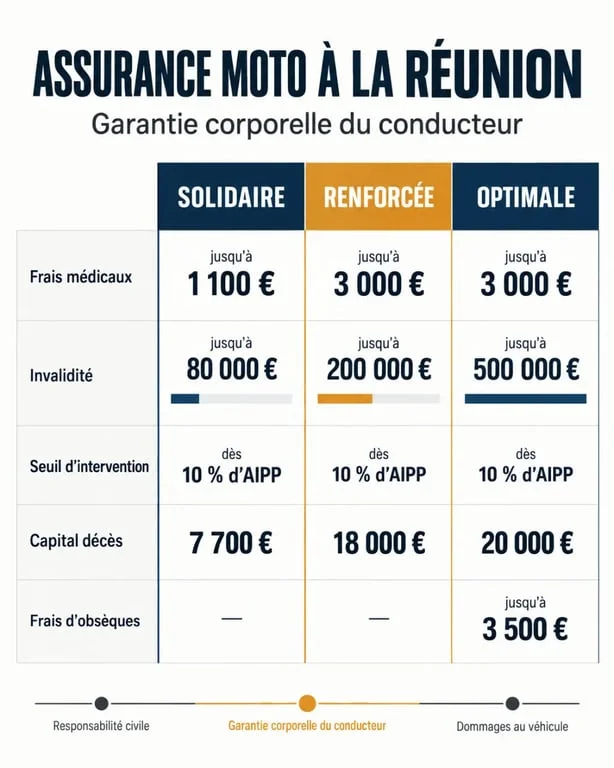
La garantie conducteur moto, aussi appelée garantie corporelle, intervient pour vos dommages corporels dans les limites prévues par le contrat. Elle est particulièrement utile après une sortie de route sans collision, une perte de contrôle sur chaussée humide ou un accident responsable. Elle peut aussi s’appliquer lorsqu’aucun tiers n’est identifié, par exemple après un délit de fuite.
Cette protection ne doit pas être confondue avec les garanties consacrées au véhicule. Une formule tous risques peut couvrir la moto après un accident, un incendie ou un vol sans offrir un niveau suffisant de protection corporelle au conducteur. Chaque garantie doit donc être examinée séparément.
Ce que la garantie corporelle peut indemniser
Selon la formule choisie, l’indemnisation peut couvrir les frais de soins restant à votre charge après les remboursements de la Sécurité sociale et de votre complémentaire santé. Cela peut concerner l’hospitalisation, les dépassements d’honoraires, la rééducation ou l’appareillage. Les contrats les plus protecteurs prévoient aussi une indemnité en cas d’invalidité, un capital décès et parfois une participation aux frais d’obsèques.
Le seuil d’invalidité change réellement la portée du contrat
L’invalidité est généralement évaluée après une expertise médicale, à partir du taux d’AIPP, c’est-à-dire l’atteinte à l’intégrité physique et psychique. Un contrat qui intervient dès 10 % ou 11 % d’invalidité peut faire la différence lorsque l’accident laisse des séquelles partielles. Vérifiez aussi le plafond d’indemnisation. Il fixe le montant maximal mobilisable, même si les conséquences de l’accident sont plus lourdes.
| Niveau de protection | Frais médicaux | Invalidité | Décès |
|---|---|---|---|
| Protection Conducteur Solidaire | Jusqu’à 1 100 euros | Jusqu’à 80 000 euros, dès 10 % | 7 700 euros |
| Protection Conducteur Renforcée | Jusqu’à 3 000 euros | Jusqu’à 200 000 euros, dès 10 % | 18 000 euros |
| Protection Conducteur Optimale | Jusqu’à 3 000 euros | Jusqu’à 500 000 euros, dès 10 % | 20 000 euros |
La Protection Conducteur Optimale prévoit aussi des frais d’obsèques jusqu’à 3 500 euros. Ces montants montrent pourquoi le prix de la cotisation ne suffit pas pour comparer les contrats. Le seuil de déclenchement, le plafond et la nature de l’indemnisation comptent tout autant.
Demandez également si l’indemnisation est forfaitaire ou indemnitaire. Dans le premier cas, elle repose sur des montants définis au contrat. Dans le second, elle évalue le préjudice dans les limites prévues. Cette distinction peut modifier la prise en charge après une blessure.
À La Réunion, adaptez la couverture à vos trajets et à votre exposition
Les usages d’un deux-roues diffèrent entre les déplacements urbains à Saint-Denis, Saint-Pierre ou Le Port, les routes de montagne et les trajets quotidiens vers Saint-Paul, Saint-André ou Le Tampon. La cylindrée, l’expérience, le bonus-malus, le type de stationnement et l’usage privé ou professionnel influencent le tarif, mais aussi le niveau de protection adapté.
La météo doit être prise en compte dans le choix du contrat. Pluie intense, rafales, inondations ou chaussée glissante peuvent transformer un trajet habituel en accident sans tiers responsable. La garantie corporelle protège alors la personne. La prise en charge des dégâts sur la moto dépend, elle, des garanties dommages, événements climatiques ou catastrophe naturelle effectivement souscrites.
Pour un scooter de 50 cm³ utilisé localement, une couverture de base peut sembler suffisante. Pour une 125 cm³ ou une grosse cylindrée utilisée chaque jour, un plafond d’invalidité plus élevé peut être préférable. Le casque, les gants et l’équipement du motard nécessitent généralement une garantie spécifique. Ne les considérez pas comme inclus sans vérifier le contrat.
Les exclusions et conditions à lire avant de signer
Une garantie corporelle reste soumise à des conditions. Les exclusions fréquentes concernent la conduite sous l’emprise de l’alcool ou de stupéfiants, l’absence de permis valide, l’usage non déclaré, la participation à une compétition ou le non-respect des obligations prévues par le contrat. Une telle situation peut entraîner une déchéance de garantie, avec une réduction ou un refus d’indemnisation.
- Vérifiez si la garantie est incluse dans la formule ou proposée en option.
- Comparez le seuil d’AIPP, le plafond d’indemnisation et le capital décès.
- Lisez les conditions générales et particulières, notamment les franchises et les exclusions.
- Contrôlez l’étendue de l’assistance. Certains contrats interviennent sans franchise kilométrique, d’autres à partir de 50 kilomètres.
- Demandez si l’indemnisation est forfaitaire ou indemnitaire et ce que cette distinction implique dans votre situation.
Obtenir un devis et réagir après un accident
Pour demander un devis d’assurance moto à La Réunion, préparez votre permis, la carte grise, votre relevé d’informations, le modèle et la cylindrée du véhicule, votre commune de résidence, son mode de stationnement et l’usage envisagé. Ces éléments permettent de comparer des formules réellement équivalentes, notamment sur la garantie corporelle conducteur.
Après un accident, sécurisez les lieux, recueillez les informations disponibles et contactez l’assistance si la moto est immobilisée. Déclarez ensuite le sinistre dans le délai prévu par le contrat. Un délai de 5 jours ouvrés est couramment mentionné. Conservez les certificats médicaux, les factures, les justificatifs d’arrêt de travail et les comptes rendus d’hospitalisation. Ces documents facilitent l’instruction du dossier et l’évaluation médicale des séquelles.

Bonjour, je m’appelle Christine, j’ai 22 ans. Je suis passionnée de yoga, de développement personnel et de moto. Bienvenue sur mon site !

