
Pour assurer sa moto trail à La Réunion, le prix ne doit pas être le seul critère. Un trail de plus de 125 cm³ sert souvent aux trajets quotidiens, aux longues balades et au transport d’un casque, de valises ou d’un top-case. La responsabilité civile est obligatoire, mais elle couvre uniquement les dommages causés aux tiers. Le bon contrat dépend de la valeur de la moto, de son usage, de son stationnement et du reste à charge acceptable après un sinistre.
Partir de votre trail et de vos trajets réels
Une moto trail n’a pas le même profil qu’un deux-roues utilisé ponctuellement. Sa cylindrée, sa puissance, son âge et sa valeur influencent les garanties à retenir, mais aussi le tarif. Pour une moto de plus de 125 cm³, l’assureur examine également l’expérience de conduite, le permis, le bonus-malus, les antécédents, le lieu de garage et la fréquence d’utilisation.
Usage quotidien, balades ou déplacements professionnels
Un trail utilisé chaque jour pour rejoindre le travail mérite au minimum une assistance efficace et une protection corporelle solide. Pour les balades sur de longues distances, une panne ou une chute peut immobiliser le conducteur loin de son domicile. Vérifiez si l’assistance intervient dès 0 kilomètre ou si une franchise kilométrique s’applique. Si la moto est indispensable à vos déplacements, l’option véhicule de remplacement peut aussi faire la différence.
Un usage polyvalent, donc plusieurs risques
Un trail peut circuler en ville, sur route mouillée, être stationné dehors ou partir pour une escapade avec une charge importante. Ces usages exposent à des risques différents. Il faut donc examiner la protection de l’ensemble : moto, bagagerie et équipement. Une formule avantageuse sur le véhicule seul peut devenir décevante si elle exclut la bagagerie fixée, le contenu du top-case ou l’équipement du pilote.
Comparer les formules sans se limiter au niveau « tiers »
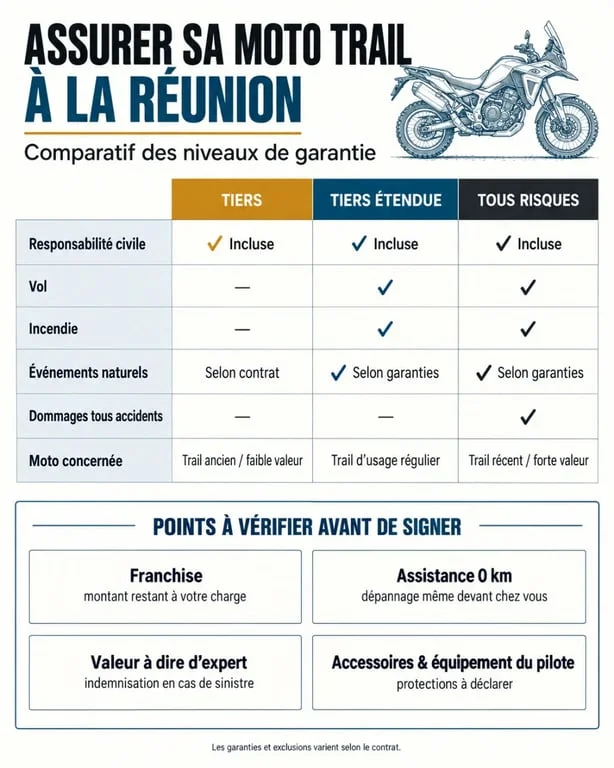
Le tiers constitue le socle légal avec la responsabilité civile. Il indemnise les dommages matériels et corporels causés à autrui, mais ne répare généralement pas votre trail après un accident responsable, une chute sans tiers identifié ou un acte de vandalisme. La garantie défense pénale et recours peut compléter cette base pour vous accompagner dans certains litiges après un accident.
| Formule | Protection principale | Pour quel profil ? |
|---|---|---|
| Tiers | Responsabilité civile et garanties de base selon le contrat | Trail ancien, faible valeur ou budget très contraint |
| Tiers étendue | Tiers complété par le vol, l’incendie, les événements climatiques ou les catastrophes naturelles selon les garanties choisies | Moto stationnée dehors ou utilisée régulièrement |
| Tous risques | Dommages tous accidents, y compris en cas d’accident responsable selon les conditions du contrat | Trail récent, financé, de valeur ou fortement utilisé |
Le niveau le plus protecteur n’est pas automatiquement le meilleur. Pour un trail ancien, une cotisation tous risques élevée peut être peu cohérente avec une indemnisation fondée sur la valeur à dire d’expert. À l’inverse, pour une moto récente, une indemnisation renforcée ou une valeur à neuf peut justifier un contrat plus complet. La décision doit tenir compte de la valeur réelle de la moto et du coût que vous pourriez supporter après un sinistre.
Les garanties qui comptent vraiment sur l’île
Vol, incendie et événements naturels
La garantie vol doit être lue avec attention. Les exigences d’antivol, les conditions de stationnement, la preuve d’effraction et la franchise peuvent modifier fortement l’indemnisation. Vérifiez aussi la couverture de la tentative de vol et du vandalisme. L’incendie, les catastrophes naturelles, les catastrophes technologiques et les événements climatiques ne figurent pas systématiquement au même niveau de formule. Leur présence compte lorsqu’une moto est garée dans un espace exposé.
Conducteur, casque et accessoires : des plafonds à comparer
La garantie de sécurité du conducteur indemnise vos dommages corporels lorsque votre responsabilité est engagée ou qu’aucun tiers ne peut vous indemniser. Comparez son plafond, le seuil d’AIPP, c’est-à-dire l’atteinte permanente à l’intégrité physique et psychique, ainsi que les exclusions. Certaines offres prévoient une protection jusqu’à 1 000 000 euros, mais les conditions précises restent déterminantes.
Contrôlez aussi le plafond consacré au casque, au blouson, aux gants, aux bottes, à l’airbag, aux accessoires, aux valises et au contenu du top-case. Une garantie d’équipement sans vétusté pendant 5 ans, jusqu’à 2 000 euros, ne répond pas au même besoin qu’un plafond plus faible appliquant de la vétusté. Les accessoires et les effets transportés doivent donc être déclarés et vérifiés séparément.
Franchise, assistance et indemnisation : les lignes qui changent le devis
Deux devis au tarif proche peuvent offrir une protection très différente. La franchise est la somme restant à votre charge après un sinistre. Comparez-la pour le vol, les dommages, le bris de glace et les événements climatiques. Demandez aussi si elle varie selon le type d’accident ou les mesures de protection exigées.
L’assistance doit préciser les situations prises en charge : accident, panne, crevaison, erreur de carburant, perte de clés ou immobilisation. Une assistance 0 kilomètre évite d’être exclu devant chez soi, tandis qu’une franchise de 30 kilomètres en cas de panne reporte la prise en charge. En cas de vol, vérifiez la durée possible du véhicule de remplacement, qui peut aller jusqu’à 30 jours selon les contrats.
La méthode d’indemnisation mérite la même attention. Selon l’âge de la moto et la formule choisie, le remboursement peut dépendre de sa valeur à dire d’expert, d’une valeur à neuf ou d’une indemnisation renforcée. Ces conditions déterminent le montant réellement versé après le sinistre.
Obtenir un devis adapté à La Réunion
Pour comparer utilement les assureurs et les agences intervenant à La Réunion, préparez la carte grise, le modèle exact, la cylindrée, l’année de mise en circulation, la valeur d’achat, votre relevé d’informations, votre permis et votre usage prévu. Indiquez précisément le lieu de stationnement, les équipements ajoutés et la présence d’un antivol homologué. Ces éléments influencent la proposition et peuvent modifier les garanties accessibles.
Demandez au moins deux devis personnalisés et comparez les garanties, plafonds, exclusions et franchises, pas seulement la cotisation annuelle. Avant de souscrire, faites préciser par un conseiller local la couverture de vos accessoires, de votre bagagerie et de votre équipement. Vous pourrez ainsi choisir une protection cohérente avec votre trail et éviter de découvrir après un sinistre que la moto ou son contenu était insuffisamment assuré.

Bonjour, je m’appelle Christine, j’ai 22 ans. Je suis passionnée de yoga, de développement personnel et de moto. Bienvenue sur mon site !

