
À La Réunion, le tarif d’une assurance moto ne dépend pas uniquement de la cylindrée ou de l’âge du conducteur. La valeur du casque, des gants, du blouson et des protections peut aussi entrer en compte, à condition que ces éléments soient bien couverts par le contrat. Avant de choisir une formule, comparez donc le prix annuel, mais aussi l’indemnisation prévue après une chute, un vol ou un événement climatique.
Pourquoi le tarif d’une assurance moto à La Réunion varie autant
Il n’existe pas de tarif unique pour une assurance moto à La Réunion. L’assureur évalue le risque selon le conducteur, le deux-roues, son usage et son lieu de stationnement. Une assurance pour un scooter 50 cm³, une moto 125 cm³ utilisée pour les trajets domicile-travail ou une grosse cylindrée stationnée dehors ne repose pas sur les mêmes critères.
- Le profil du conducteur : l’âge, l’ancienneté du permis, le bonus-malus, les sinistres passés et l’expérience sur deux-roues influencent la cotisation.
- Le véhicule : la cylindrée, la puissance, le modèle, la valeur, l’ancienneté et les éventuelles modifications doivent être déclarés avec précision.
- L’usage : les loisirs occasionnels, les déplacements quotidiens, les trajets professionnels et la livraison ne présentent pas le même niveau de risque.
- Le stationnement : un garage fermé, un parking collectif, une cour privée ou la voie publique peuvent modifier l’évaluation du risque de vol.
- Les garanties choisies : une couverture étendue, une assistance panne 0 km ou une protection des équipements augmente généralement la cotisation.
La commune de résidence et les habitudes de circulation peuvent aussi être prises en compte, notamment à Saint-Denis, Saint-Pierre, Saint-Paul ou au Tampon. Pour obtenir une comparaison utile, demandez plusieurs devis avec les mêmes informations, le même usage et les mêmes garanties. Un prix affiché seul ne permet pas de mesurer la protection réelle.
Au tiers, intermédiaire ou tous risques : ce que vous protégez vraiment
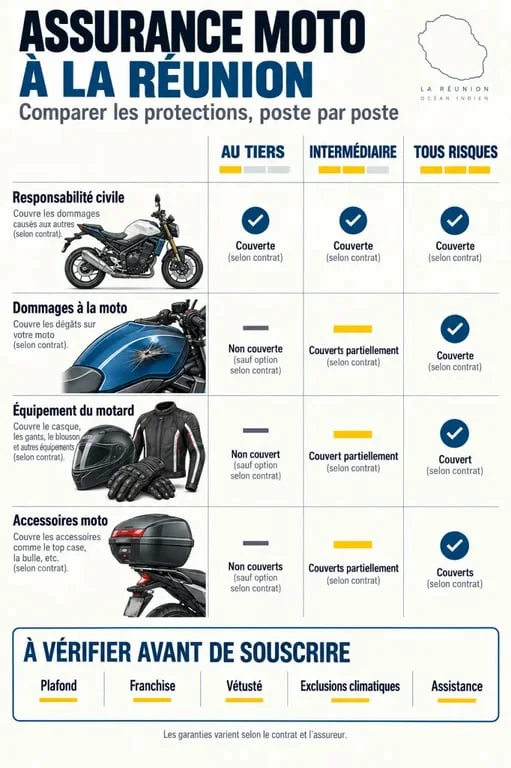
La responsabilité civile est obligatoire pour tout véhicule terrestre à moteur. Elle indemnise les dommages causés à autrui, mais ne rembourse pas automatiquement votre moto, votre équipement ou vos propres blessures. Le niveau de formule et les options souscrites déterminent l’étendue de la couverture.
| Formule | Protection principale | Point de vigilance |
|---|---|---|
| Au tiers | Responsabilité civile pour les dommages causés aux tiers | Vos dommages, votre casque et votre blouson ne sont pas nécessairement couverts. |
| Intermédiaire | Responsabilité civile complétée, selon le contrat, par le vol, l’incendie ou certains événements climatiques | Vérifiez les conditions de vol, les franchises et la liste précise des événements garantis. |
| Tous risques | Protection plus étendue des dommages subis par la moto, y compris après une chute responsable selon les garanties | Une formule étendue ne comprend pas automatiquement une garantie équipement sans plafond. |
Pour une moto récente, financée, de valeur élevée ou utilisée chaque jour, une formule tous risques peut être adaptée si la franchise reste supportable. Pour un deux-roues ancien de faible valeur, une formule au tiers enrichie peut mieux correspondre au budget. Le bon choix dépend du reste à charge acceptable après un sinistre, pas seulement de la cotisation la plus basse.
Équipement du motard et accessoires moto : une différence décisive
La mention « équipement inclus » doit être examinée dans les conditions du contrat. L’équipement du motard désigne généralement les éléments portés : casque, gants, blouson, pantalon renforcé, bottes, dorsale ou airbag. Les accessoires correspondent plutôt aux éléments installés sur la moto, comme un top case, des valises, une bulle, des poignées chauffantes ou une pièce de personnalisation. Ces deux catégories peuvent dépendre de garanties différentes.
Ce qu’il faut vérifier avant de signer
Demandez si la garantie équipement est incluse, proposée en option ou limitée à certains sinistres. Contrôlez le plafond d’indemnisation par équipement ou par sinistre, la franchise, l’éventuelle vétusté et les justificatifs exigés. Un plafond élevé peut être moins intéressant si une franchise importante s’applique à chaque élément endommagé.
Conservez les factures, photographiez votre équipement neuf et notez les références des produits. Après une chute, un casque peut sembler intact tout en avoir subi un choc qui compromet sa capacité de protection. Sa valeur ne se juge donc pas uniquement à son apparence. Pour les achats d’occasion, les équipements prêtés ou les articles sans preuve d’achat, confirmez les modalités d’indemnisation avant la souscription.
Une protection à vérifier garantie par garantie
Les différentes protections ne couvrent pas le même besoin. La garantie équipement peut indemniser un casque ou un blouson endommagé, tandis que la garantie conducteur concerne les blessures du motard. L’assistance intervient lorsque la moto est immobilisée, mais elle ne rembourse pas forcément le matériel détruit. Une couverture matérielle élevée ne remplace donc pas une protection corporelle adaptée. Comparez chaque garantie séparément au lieu de vous fier à une simple mention « équipements ».
Les risques réunionnais à intégrer dans votre comparaison
Les fortes pluies, les vents violents, les tempêtes, les inondations et les événements reconnus comme catastrophes naturelles ne sont couverts que si le contrat le prévoit, dans les conditions indiquées. Distinguez les dommages climatiques subis par la moto, le vol après stationnement, l’immobilisation et les dégâts causés aux équipements portés au moment du sinistre.
Examinez aussi les obligations liées au stationnement et à la garantie vol : antivol demandé, lieu de garage, délai de déclaration et documents à fournir. Si vous circulez souvent sur les routes de l’île ou si la moto reste dehors, l’assistance, le remorquage et une éventuelle assistance panne 0 km peuvent être aussi utiles qu’une réduction de cotisation.
Obtenir un devis comparable en quelques étapes
Pour recevoir des propositions comparables, préparez la carte grise, le permis, le relevé d’informations si vous en avez un, ainsi que la valeur approximative de la moto et de l’équipement à assurer. Indiquez votre commune, le mode de stationnement, l’usage réel et la présence éventuelle de conducteurs secondaires.
- Demandez le tarif pour un même niveau de responsabilité civile, de garantie vol et de couverture des dommages.
- Ajoutez la garantie équipements et accessoires, puis comparez son plafond, sa franchise et l’application éventuelle de la vétusté.
- Vérifiez la garantie conducteur, l’assistance et les exclusions liées à l’usage professionnel ou aux conditions de stationnement.
- Relisez les conditions d’indemnisation avant de retenir l’offre la moins chère.
Un devis gratuit et sans engagement permet de mesurer l’écart entre une couverture minimale et une protection plus complète. À La Réunion, l’assurance moto la plus adaptée est celle qui correspond à votre trajet, à votre deux-roues, à son stationnement et à la valeur réelle de l’équipement porté à chaque sortie.

Bonjour, je m’appelle Christine, j’ai 22 ans. Je suis passionnée de yoga, de développement personnel et de moto. Bienvenue sur mon site !

