
À La Réunion, une assurance moto adaptée ne se choisit pas uniquement selon la cylindrée. Le modèle, sa valeur, son usage et son lieu de stationnement influencent aussi le niveau de protection et le tarif. L’objectif consiste à couvrir les risques réellement liés à votre deux-roues, sans payer pour des garanties inutiles.
Le modèle de votre moto guide le niveau de protection
Une assurance moto par modèle permet à l’assureur d’évaluer précisément le véhicule : marque, version, année, puissance, valeur marchande, caractère sportif, accessoires et coût potentiel des réparations. Ces informations influencent l’acceptation du dossier, le montant de la cotisation et les garanties proposées.
Scooter 50 cm³, 125 cm³ et grosses cylindrées : des besoins distincts
Un scooter 50 cm³ utilisé pour de courts trajets urbains ne présente pas le même profil qu’un Yamaha XMAX 125 cm³ utilisé chaque jour pour les déplacements entre le domicile et le travail. Au-delà de 125 cm³, une moto puissante ou de valeur élevée, comme un roadster, un trail, une GT ou un modèle sportif, demande souvent une étude plus complète du vol, des dommages et de l’indemnisation après sinistre.
Les quads, les tricycles et les modèles modifiés doivent aussi être déclarés avec précision. Un top-case, des valises, un échappement homologué ou des équipements coûteux peuvent nécessiter une garantie accessoires dédiée. Ne vous contentez pas d’indiquer « moto » dans une demande de devis : renseigner le modèle, l’année et les options réduit le risque d’être assuré sur une valeur éloignée de la réalité.
Comparer les formules avant de regarder uniquement le prix
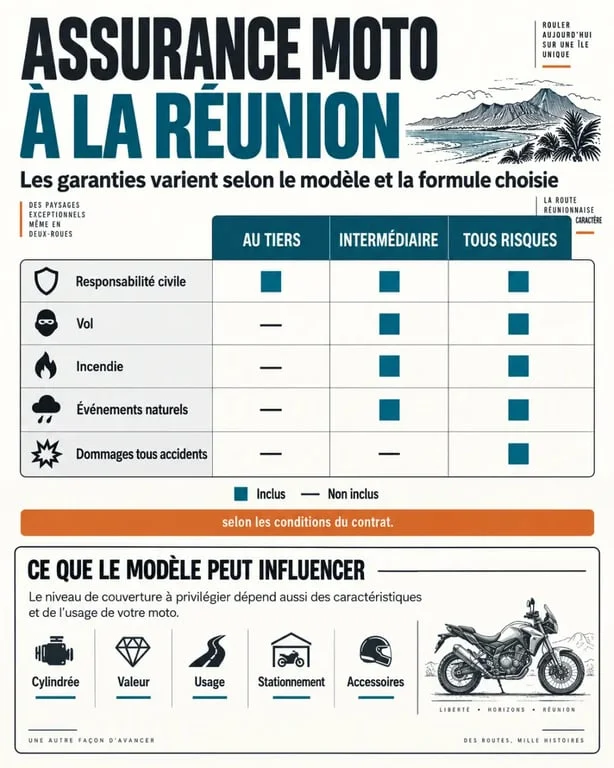
La responsabilité civile est la couverture minimale obligatoire pour un véhicule terrestre à moteur. Elle indemnise les dommages matériels et corporels causés aux tiers, mais ne répare pas votre moto si vous êtes responsable de l’accident. Les formules intermédiaires et tous risques étendent la protection, selon les conditions prévues au contrat.
| Formule | Protection principale | Pour quel type de besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile et, selon l’offre, défense-recours | Deux-roues ancien ou de faible valeur, budget serré |
| Intermédiaire | Tiers complété par le vol, l’incendie ou les événements naturels selon le contrat | Scooter ou moto dont la disparition ou la remise en état serait difficile à financer |
| Tous risques | Peut inclure les dommages tous accidents, même lorsque le conducteur est responsable | Modèle récent, premium, financé ou à forte valeur |
Le nom commercial de la formule compte moins que son contenu. Certaines offres distinguent des niveaux BASE, ECO et OPTIMA, ou plusieurs variantes de tiers et de tous risques. Comparez les garanties incluses, les exclusions, les franchises et les plafonds, plutôt que de supposer qu’un intitulé identique offre la même protection chez tous les assureurs.
À La Réunion, contrôlez les garanties qui font la différence
Le vol, l’incendie, les catastrophes naturelles, les événements climatiques et l’assistance méritent une lecture attentive. Les cyclones, les fortes pluies, les vents violents et les inondations ne sont pas couverts de manière uniforme. Leur prise en charge dépend de la garantie souscrite, des conditions de reconnaissance de l’événement et des exclusions prévues par le contrat.
Le lieu de stationnement compte avant le sinistre
Une moto garée chaque nuit dans un garage fermé, sous un abri collectif ou sur la voie publique n’est pas exposée au même risque de vol ni aux mêmes projections, ruissellements et rafales. Décrivez honnêtement cette situation lors du devis, puis vérifiez les exigences de protection : antivol demandé, conditions de verrouillage, justificatifs nécessaires en cas de vol et règles applicables au stationnement extérieur. Ces détails peuvent peser directement sur l’indemnisation.
La protection du conducteur mérite également une attention particulière. Lorsque le motard est responsable, ses dommages corporels ne relèvent pas de la responsabilité civile. Vérifiez le plafond d’indemnisation, les conditions liées à l’atteinte à l’intégrité physique et psychique, ainsi que la couverture du casque, des gants, du blouson ou de l’airbag moto. Une assistance zéro kilomètre et un véhicule de remplacement peuvent aussi limiter l’immobilisation après une panne, un accident ou un vol.
Franchise, plafond et valeur : les lignes à lire avant de souscrire
Une garantie vol ou dommages tous accidents n’est utile que si son fonctionnement correspond à votre moto. La franchise est la somme restant à votre charge après un sinistre. Le plafond limite le montant remboursable pour certains équipements ou accessoires. La base d’indemnisation peut reposer sur la valeur à neuf, la valeur d’achat ou la valeur à dire d’expert, selon les clauses choisies.
Pour une moto récente, demandez si une indemnisation renforcée est prévue et pendant combien de temps. Pour un modèle d’occasion, comparez la valeur retenue avec le prix réel de remplacement sur le marché. Les propriétaires de motos personnalisées ont intérêt à conserver les factures et les photographies des accessoires. Sans justificatif, la déclaration de leur valeur devient plus difficile après un sinistre.
Préparer un devis personnalisé sans perdre de temps
Un devis d’assurance moto fiable nécessite des informations cohérentes sur le véhicule et le conducteur. Préparez la carte grise, le permis de conduire et le relevé d’informations. Ajoutez le modèle exact, la cylindrée, l’année, la valeur estimée, l’usage privé, domicile-travail ou professionnel, ainsi que l’adresse et les conditions de stationnement.
- Indiquez avec exactitude les antécédents, le bonus-malus et l’ancienneté du permis.
- Précisez si le deux-roues est neuf, d’occasion, financé, modifié ou équipé d’accessoires.
- Demandez le détail des exclusions, des franchises et des plafonds avant toute souscription.
- Comparez l’assureur direct, l’agence locale, le courtier ou une demande étudiée par plusieurs partenaires.
Pour un jeune conducteur, une grosse cylindrée, un usage de livraison ou une moto sportive, un échange avec un conseiller connaissant le marché réunionnais peut clarifier les conditions d’acceptation. Le bon contrat associe votre modèle, votre pratique et votre capacité réelle à assumer une franchise en cas de sinistre. Une demande de devis détaillée permet ensuite de comparer les protections sur des bases réellement comparables.

Bonjour, je m’appelle Christine, j’ai 22 ans. Je suis passionnée de yoga, de développement personnel et de moto. Bienvenue sur mon site !

