
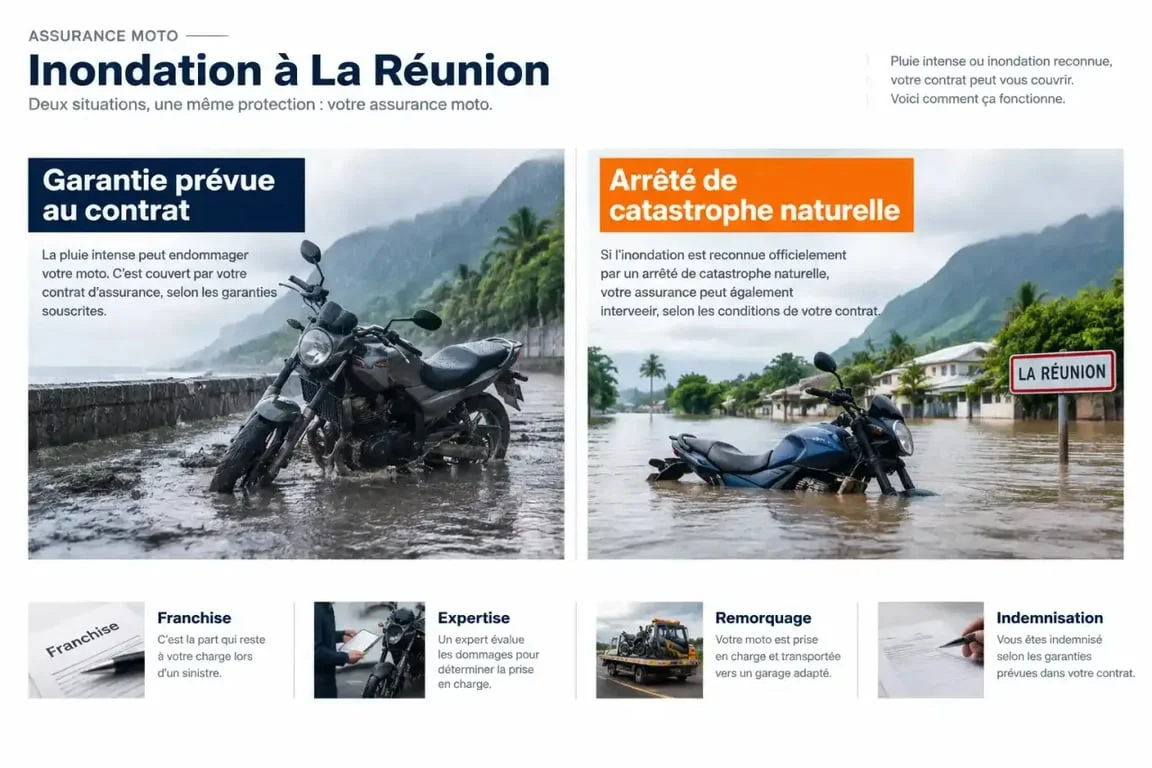
À La Réunion, une pluie diluvienne, un cyclone ou une coulée de boue peut immobiliser une moto en quelques minutes. La responsabilité civile obligatoire ne rembourse toutefois pas les dommages subis par votre propre deux-roues. Pour protéger votre véhicule, vérifiez la présence d’une garantie force de la nature, d’une garantie catastrophes naturelles et d’une assistance capable d’organiser le remorquage.
Une moto inondée n’est pas couverte par toutes les formules
Une assurance au tiers couvre les dommages corporels et matériels que vous causez à autrui. Elle ne prend généralement pas en charge le moteur, l’électronique, les freins ou la carrosserie de votre moto après une inondation. Pour ces dommages, le niveau de protection dépend des garanties incluses ou ajoutées au contrat.
| Garantie | Rôle en cas d’inondation | Point à contrôler |
|---|---|---|
| Responsabilité civile | Indemnise les tiers, pas votre moto | Insuffisante pour un deux-roues endommagé par l’eau |
| Force de la nature | Peut couvrir les dégâts causés par les pluies, tempêtes, cyclones ou inondations | Événements couverts et exclusions du contrat |
| Catastrophes naturelles | Peut intervenir après une reconnaissance officielle | Franchise et publication de l’arrêté au Journal officiel |
| Dommages tous accidents | Protège plus largement la moto selon les conditions prévues | Valeur d’indemnisation et vétusté |
| Assistance | Organise le dépannage, le remorquage ou le retour | Distance d’intervention et éventuelle franchise kilométrique |
Pour une moto récente, financée ou nécessaire aux déplacements quotidiens, une formule couvrant les dommages au véhicule et l’assistance offre une protection plus cohérente qu’un contrat minimal. Le choix dépend aussi du lieu de stationnement. Un parking en sous-sol, une cour exposée au ruissellement ou une rue proche d’un ravin ne présentent pas le même niveau de risque.
Force de la nature et catastrophe naturelle : deux mécanismes distincts
La force de la nature relève des clauses du contrat
La garantie force de la nature est prévue par certains contrats pour les dommages provoqués par des phénomènes climatiques : fortes pluies, tempête, ouragan, cyclone, inondation, glissement de terrain ou chute de pierres, selon la rédaction retenue. Elle peut intervenir lorsqu’un épisode climatique cause des dégâts sans relever du régime officiel des catastrophes naturelles.
Les appellations commerciales ne suffisent pas. Consultez la liste exacte des événements assurés, les conditions d’application et les exclusions. Un contrat peut couvrir une inondation, mais limiter la prise en charge selon les circonstances du sinistre, le lieu de stationnement ou les dommages constatés.
La catastrophe naturelle suppose une reconnaissance officielle
La garantie catastrophes naturelles fonctionne lorsque l’événement est constaté et fait l’objet d’un arrêté publié au Journal officiel. Une pluie intense ne déclenche donc pas automatiquement cette garantie. Lorsque le dispositif s’applique, l’assureur examine le lien entre l’événement reconnu et les dommages relevés sur la moto, puis applique les règles d’indemnisation et la franchise prévues.
L’eau ne laisse pas seulement une trace sur les carénages. Elle peut atteindre les connecteurs, les faisceaux électriques, les roulements et les corps creux. Une moto qui redémarre après avoir été mouillée peut ensuite présenter de la corrosion ou un défaut électrique. Après une immersion, évitez de remettre le moteur en route. Faites transporter la moto et demandez un contrôle complet avant toute utilisation.
Les garanties à associer aux risques réunionnais
Les épisodes de pluie ne sont pas le seul risque à prendre en compte. Le relief, les routes sinueuses, l’érosion et les déplacements interrompus renforcent le besoin de garanties pratiques. Une couverture adaptée ne se limite donc pas au risque d’inondation.
- Dommages tous accidents : cette garantie peut couvrir les chocs, les chutes ou les accidents selon la formule souscrite.
- Vol, tentative de vol et vandalisme : ces garanties méritent une attention particulière si la moto stationne dehors. Les exigences concernant l’antivol doivent être respectées.
- Incendie : elle complète la protection contre des sinistres qui ne sont pas liés à l’eau.
- Garantie du conducteur : elle protège le pilote en cas de blessures, y compris lorsqu’il est responsable de l’accident.
- Assistance et remorquage : ces services facilitent la prise en charge lorsque la moto devient inutilisable loin du domicile ou sur une route difficile d’accès.
Un professionnel qui utilise son deux-roues pour travailler doit signaler cet usage à l’assureur. L’usage déclaré, le kilométrage annuel, la cylindrée et la valeur de la moto influencent la cotisation et l’adéquation des garanties.
Franchise, exclusions et indemnisation : les clauses qui comptent vraiment
Le montant versé après un sinistre n’est pas forcément égal au prix d’achat d’une moto neuve. L’indemnisation peut reposer sur la valeur à dire d’expert, la valeur de remplacement, une valeur majorée ou une valeur à neuf lorsque cette option a été souscrite. Si les dommages sont très importants, l’expert peut conclure à une perte totale lorsque la réparation n’est pas économiquement justifiée.
Avant de signer, demandez les conditions générales et vérifiez notamment :
- la franchise applicable aux dommages climatiques et aux catastrophes naturelles ;
- les plafonds concernant les accessoires, les aménagements et les équipements transportés ;
- les exclusions liées au stationnement, à l’entretien ou à la conduite dans une zone dangereuse ;
- les conditions d’assistance, de remorquage et de véhicule de remplacement ;
- la méthode retenue pour calculer la valeur de votre moto.
Une franchise faible peut justifier une cotisation supérieure si votre moto stationne régulièrement dans une zone exposée. À l’inverse, une formule moins chère peut laisser un reste à charge élevé après un sinistre climatique. La comparaison doit donc porter sur le montant réellement indemnisé, pas uniquement sur le prix annuel.
Les bons réflexes après une inondation et pour comparer un devis
Après l’événement, mettez-vous d’abord en sécurité et évitez de déplacer la moto si cela risque d’aggraver les dommages. Photographiez le véhicule, le niveau d’eau et son environnement. Conservez les factures d’entretien, rassemblez la carte grise et contactez rapidement votre assureur ou son assistance. Ne démontez pas les pièces et ne lancez pas le moteur : l’expert doit pouvoir constater l’état initial du deux-roues.
Pour comparer une assurance moto contre l’inondation à La Réunion, ne vous arrêtez pas au prix annuel. Demandez plusieurs devis avec les mêmes informations : modèle, année, cylindrée, usage, kilométrage, commune de stationnement et garanties souhaitées. Comparez ensuite les franchises, les exclusions, l’assistance et la valeur d’indemnisation. Un conseiller local ou national doit pouvoir expliquer clairement quelle garantie s’applique à une moto immergée et dans quelles conditions.
Demander un devis d’assurance moto adapté à votre stationnement et à vos trajets à La Réunion aide à choisir une protection cohérente avec l’exposition réelle de votre deux-roues.

Bonjour, je m’appelle Christine, j’ai 22 ans. Je suis passionnée de yoga, de développement personnel et de moto. Bienvenue sur mon site !

