
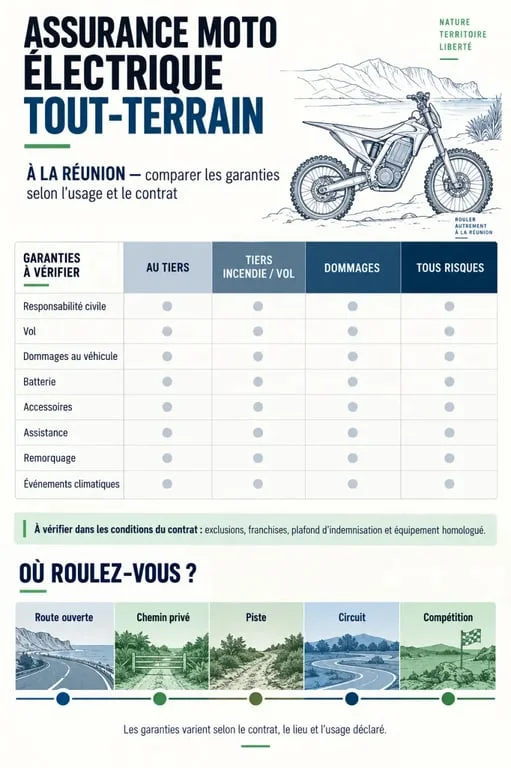
À La Réunion, assurer une moto électrique tout-terrain ne revient pas seulement à choisir entre une formule au tiers et une formule tous risques. La couverture dépend surtout de l’usage réel du véhicule : route ouverte, chemin privé, piste de loisir ou circuit. Avant de souscrire, vérifiez que le contrat protège bien la moto, la batterie et l’assistance nécessaire dans les zones isolées.
Commencer par l’homologation et la responsabilité civile
La responsabilité civile est obligatoire lorsque la moto électrique circule sur une voie ouverte à la circulation. Elle indemnise les dommages corporels et matériels causés aux tiers, mais ne couvre ni votre véhicule ni vos propres blessures. Une moto non homologuée pour la route et utilisée exclusivement sur un terrain privé relève d’un autre usage. Dans ce cas, demandez une couverture spécifique pour les loisirs ou la pratique tout-terrain.
Le permis dépend de la puissance et de la vitesse
Pour une moto électrique, la catégorie de permis dépend notamment de la puissance nominale et de la vitesse maximale, plutôt que de la cylindrée. Le permis AM concerne, selon les cas, un moteur inférieur à 4 kW et une vitesse maximale de 45 km/h. Il est accessible dès 14 ans, avec une formation de 8 heures répartie sur au moins 2 jours. Le permis A1 vise les motos électriques de moins de 11 kW dès 16 ans. Le permis A2 concerne les modèles de moins de 35 kW dès 18 ans. Pour les motos plus puissantes, le permis A est accessible après 2 ans de pratique de l’A2 et une formation complémentaire de 7 heures.
Le permis B détenu depuis plus de 2 ans peut aussi permettre de conduire certains modèles après une formation de 7 heures. Ne vous fiez toutefois pas à la seule appellation « tout-terrain » du fabricant. La carte grise, l’homologation et les caractéristiques exactes de la moto doivent correspondre aux informations transmises à l’assureur.
Choisir une formule qui protège vraiment votre investissement
| Formule | Protection principale | Pour quel profil ? |
|---|---|---|
| Au tiers | Responsabilité civile | Moto de faible valeur et usage routier limité |
| Tiers incendie/vol | Tiers, vol et incendie selon le contrat | Stationnement exposé ou moto difficile à remplacer |
| Dommages | Dommages après collision selon les conditions | Usage régulier sur routes et chemins autorisés |
| Tous risques | Dommages plus étendus, même si vous êtes responsable selon le contrat | Moto récente, batterie coûteuse ou pratique fréquente |
Une formule tous risques n’est intéressante que si ses limites correspondent à vos trajets. Contrôlez la franchise, le plafond d’indemnisation et la base de calcul en cas de destruction ou de vol. Une indemnisation fondée sur la valeur marchande peut être très différente du prix d’achat. Demandez aussi si les accessoires, le casque, les gants et les protections sont inclus ou disponibles en option. Si vous souhaitez être accompagné en cas de litige après un accident, vérifiez également la présence d’une protection juridique.
Batterie, chargeur et moteur : les lignes à lire attentivement
La batterie de traction concentre une part importante de la valeur d’une moto électrique. Ne supposez pas qu’elle bénéficie automatiquement du même niveau de couverture que le cadre. Faites préciser par écrit sa prise en charge après un accident, un incendie, une tentative de vol, un dommage électrique ou une infiltration d’eau. Vérifiez aussi la couverture du chargeur et des câbles, les règles de vétusté, les justificatifs à conserver et la possibilité pour l’assureur d’imposer un réparateur agréé.
Une chute apparemment légère peut laisser le châssis peu marqué tout en endommageant le boîtier de batterie, les connecteurs ou l’étanchéité. Photographiez l’état de la moto dès l’achat et conservez la facture, le numéro de série ainsi que les justificatifs des accessoires. Ces documents facilitent l’expertise si un dommage survient.
Tout-terrain : identifier les zones couvertes et les exclusions
La garantie ne s’applique pas de la même manière sur une route, un chemin privé, une piste aménagée, un circuit ou un terrain non ouvert à la circulation. Les compétitions, les entraînements chronométrés, les sauts, les franchissements et l’usage sur circuit sont souvent exclus des contrats standard. Une responsabilité civile routière ne signifie donc pas que les dommages subis ou causés pendant une sortie hors route seront indemnisés.
Poser les bonnes questions avant la souscription
- Les chemins non goudronnés ouverts à la circulation sont-ils admis ?
- Les pistes privées nécessitent-elles une extension de garantie ?
- Les sorties encadrées, les circuits et les compétitions sont-ils exclus ?
- Les dommages liés à la boue, aux projections d’eau ou à une immersion sont-ils couverts ?
- Un second conducteur est-il assuré dans les mêmes conditions ?
Décrivez précisément votre pratique : déplacement quotidien, randonnée occasionnelle, franchissement, activité professionnelle ou loisir sur terrain privé. Une déclaration imprécise peut compliquer l’indemnisation. Le bon contrat est celui qui définit clairement les espaces où vous roulez, au lieu de mentionner simplement une assurance « moto ».
À La Réunion, l’assistance et le climat méritent une garantie dédiée
Le relief, les routes sinueuses, les ravines, l’humidité et l’éloignement rendent l’assistance particulièrement importante. Une panne, une perte d’autonomie ou une crevaison peut immobiliser la moto loin d’un atelier. Comparez la distance de remorquage, l’existence d’une franchise kilométrique, la prise en charge sur route montagneuse et les conditions d’intervention sur un chemin accessible. Demandez aussi ce qui se passe si la moto doit être transportée jusqu’à un réparateur compétent pour les modèles électriques.
Les intempéries, les cyclones, les glissements de terrain et les inondations nécessitent une lecture attentive des garanties dommages et catastrophe naturelle. Ne partez pas du principe qu’un sinistre climatique est couvert par une formule étendue : les conditions, les exclusions et les franchises restent contractuelles. Un garage fermé, un antivol adapté et un stationnement réfléchi réduisent aussi le risque de vol.
Comparer les devis sans se limiter au prix annuel
Pour obtenir un devis d’assurance moto électrique tout-terrain à La Réunion, préparez le modèle, la puissance, la valeur d’achat, l’homologation, l’usage, le kilométrage estimé et le lieu habituel de stationnement. Indiquez également les équipements, la valeur de la batterie et les conducteurs prévus. Ces informations influencent le tarif, mais surtout la cohérence de la couverture.
- Demandez au moins deux devis détaillant les garanties et les exclusions.
- Comparez les franchises applicables au vol, aux dommages et aux événements climatiques.
- Contrôlez la valeur retenue pour la moto et la batterie en cas de sinistre.
- Vérifiez l’assistance, le remorquage et la territorialité du contrat.
- Faites confirmer par écrit la couverture de votre pratique hors route.
Une offre un peu plus chère peut être préférable si elle couvre explicitement votre terrain de pratique, votre batterie et le remorquage dans les zones isolées. Avant de souscrire, transmettez les caractéristiques exactes de la moto à l’assureur et conservez sa réponse avec vos documents contractuels.

Bonjour, je m’appelle Christine, j’ai 22 ans. Je suis passionnée de yoga, de développement personnel et de moto. Bienvenue sur mon site !

