
Choisir un assureur moto réunionnais ne consiste pas à rechercher une attestation au meilleur prix. Les trajets quotidiens, le stationnement, la cylindrée et la valeur du deux-roues influencent directement la protection utile après un sinistre. À La Réunion, Prudence Créole, La Mutuelle des Motards et les agences référencées localement permettent de demander un devis et d’échanger avec un conseiller.
Comparer les assureurs selon votre besoin réel
Il n’existe pas un meilleur assureur moto à La Réunion pour tous les conducteurs. Un scooter de 50 cm³ utilisé sur de courtes distances, une moto de 125 cm³ destinée aux trajets domicile-travail et un gros cube de loisir n’exposent pas aux mêmes risques ni aux mêmes dépenses après un accident. La comparaison doit donc porter sur les véhicules acceptés, les garanties proposées et l’accès à un conseiller.
| Acteur | Positionnement visible | Profils et véhicules concernés | Démarche possible |
|---|---|---|---|
| Prudence Créole | Assureur local avec 3 niveaux de formule | Véhicules de moins de 50 cm³, jusqu’à 125 cm³ et de plus de 125 cm³ | Demande de devis |
| La Mutuelle des Motards | Spécialiste des deux-roues | Motos, scooters, motos de piste, de collection, personnalisées, de prestige et usages professionnels | Test tarifaire, contact ou rencontre |
| Agences locales | Proximité et échange en agence | À vérifier selon le contrat et le véhicule | Appel, itinéraire ou rendez-vous |
La présence locale facilite la relecture des garanties, la déclaration d’une transformation de la moto ou la compréhension d’une franchise. Emile Isautier Assurances indique notamment 6 agences sur l’île, dont une adresse au 225 Bis avenue Principale, 97450 Saint-Louis. Cet échange peut être utile lorsque votre situation sort du cadre habituel ou lorsque plusieurs garanties doivent être comparées.
Partir de la cylindrée, puis de l’usage
La cylindrée permet de classer le véhicule, mais elle ne suffit pas à choisir un niveau de couverture. Prudence Créole distingue les deux-roues de moins de 50 cm³, ceux jusqu’à 125 cm³ et ceux de plus de 125 cm³. Cette segmentation aide à demander un devis cohérent dès le départ, avec les bonnes informations sur le véhicule.
50 cm³, 125 cm³ et gros cube : des dossiers différents
Pour un cyclomoteur ou un scooter de 50 cm³, vérifiez que l’usage déclaré correspond à vos déplacements réels et que les conditions de stationnement sont compatibles avec une garantie vol. Pour une moto ou un scooter de 125 cm³, l’utilisation régulière et la valeur du véhicule peuvent justifier des garanties renforcées. Au-delà de 125 cm³, le coût des réparations, des pièces et des accessoires rend la comparaison entre franchise et indemnisation encore plus importante.
Une garantie peut perdre une grande partie de son intérêt si les informations déclarées ne correspondent pas à la réalité. Une moto garée chaque nuit dehors, un antivol non conforme ou un usage professionnel mal déclaré peuvent modifier la prise en charge après un vol ou un accident. Avant de signer, reliez chaque détail concret, comme le parking fermé, le kilométrage annuel, la présence d’un passager ou les accessoires ajoutés, à une question précise posée au conseiller. Le reste à charge dépend de cette cohérence, et pas uniquement de la cylindrée.
Les véhicules et usages particuliers
Un assureur spécialisé peut aussi répondre aux besoins d’une moto de collection, de piste, personnalisée ou de plus de 15 ans. Les offres peuvent également concerner les scooters gros cube, les side-cars, les quads et les buggys. Les professionnels doivent déclarer leur activité : deux-roues d’entreprise, location, livraison, taxi moto ou guidage nécessitent un contrat adapté. Ne présumez jamais qu’un usage de piste ou qu’une modification est inclus sans confirmation écrite.
Lire les garanties sans confondre protection des tiers et protection de la moto
La responsabilité civile est le socle obligatoire. Elle couvre les dommages corporels et matériels causés aux tiers, y compris aux passagers, lorsque le conducteur assuré est responsable. Elle ne signifie pas que votre propre moto sera réparée après une chute responsable.
- Défense-recours : elle comprend la défense pénale après un accident et le recours amiable ou judiciaire contre le responsable lorsque le contrat intervient.
- Incendie : elle couvre les frais de réparation du véhicule après un incendie, selon les conditions prévues.
- Vol : elle vise le vol ou la tentative de vol. Une franchise peut rester à votre charge.
- Catastrophes naturelles : elle intervient pour les dommages liés à un événement reconnu et publié au Journal officiel.
- Dommages tous accidents : elle prend en charge les réparations après différents accidents ou actes de vandalisme, avec une franchise prévue au contrat.
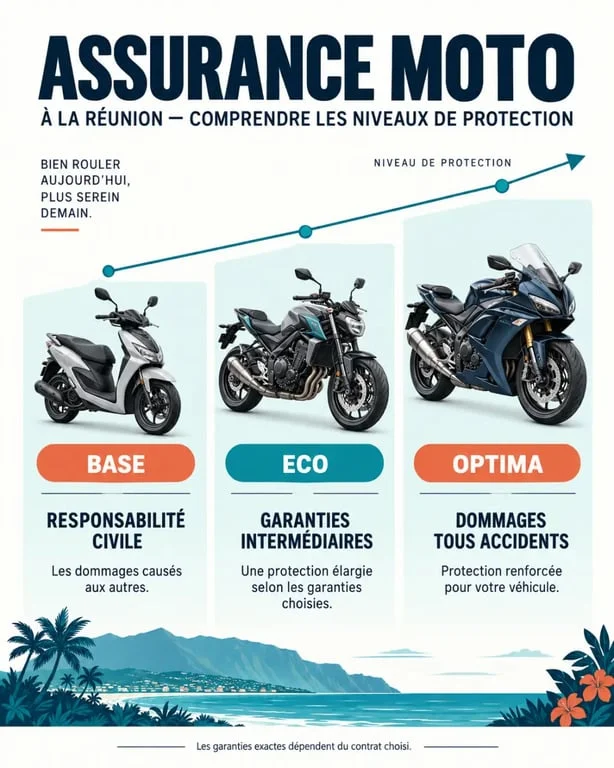
Les formules Base, Eco et Optima correspondent à une progression de la protection. La formule Base repose principalement sur la responsabilité civile et la défense-recours. Eco et Optima ajoutent progressivement des garanties comme l’incendie, les catastrophes naturelles, le vol et les dommages tous accidents, selon la catégorie du véhicule. Pour comparer correctement, demandez les exclusions, le montant de chaque franchise, les plafonds, l’assistance et la protection du conducteur.
Obtenir un devis moto à La Réunion sans comparer à l’aveugle
Préparez votre carte grise, votre permis, votre relevé d’information et les éléments qui influencent la proposition : ancienneté du permis, antécédents, usage privé ou professionnel, lieu de stationnement, kilométrage et équipements. Pour une moto financée, récente ou difficile à remplacer, comparez le niveau d’indemnisation autant que la cotisation.
- Identifiez précisément votre véhicule et sa cylindrée.
- Choisissez un niveau de garanties selon sa valeur et votre exposition au vol ou aux accidents.
- Demandez un devis à plusieurs interlocuteurs, par test tarifaire, formulaire ou agence.
- Comparez à garanties équivalentes les franchises, les exclusions, l’assistance, la protection du conducteur et les conditions de vol.
- Faites valider les cas particuliers avant la souscription.
Un devis clair doit vous permettre de comprendre ce que vous paierez, ce qui sera indemnisé et dans quelles circonstances. Prenez le temps d’échanger avec un conseiller local si une ligne du contrat reste imprécise. C’est avant la signature que vous pouvez vérifier l’adéquation entre votre usage, la valeur de votre moto et la protection choisie.

Bonjour, je m’appelle Christine, j’ai 22 ans. Je suis passionnée de yoga, de développement personnel et de moto. Bienvenue sur mon site !

