
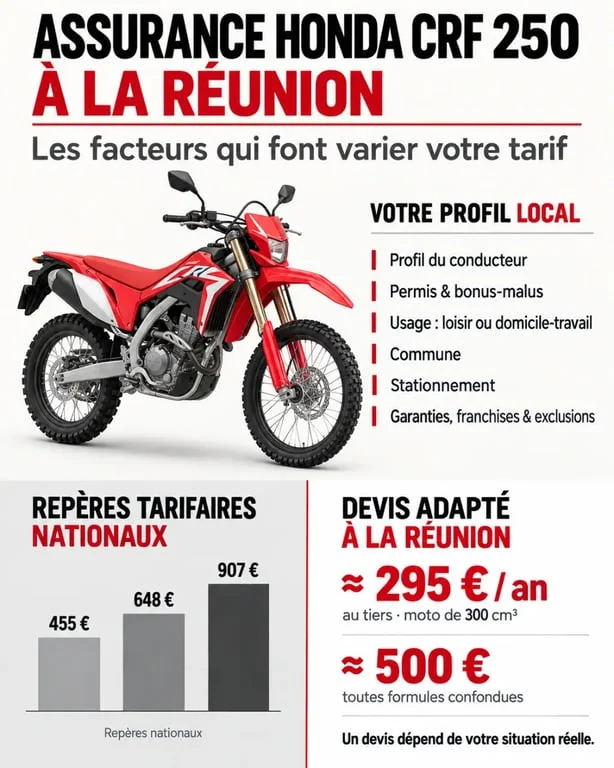
Le prix d’une assurance pour une Honda CRF 250 à La Réunion dépend de plusieurs facteurs : profil du pilote, usage, commune, stationnement et niveau de garanties. Il n’existe pas de tarif unique pour ce modèle. Les repères nationaux donnent une première idée du budget, mais seul un devis adapté à votre situation permet d’estimer la cotisation réelle.
Un budget qui dépend de la formule choisie
Avec ses 250 cm³, une CRF 250 se situe entre les catégories 125 cm³ et 300 cm³ souvent utilisées par les assureurs pour établir leurs repères. Pour une moto de 300 cm³, le tarif moyen peut approcher 500 € par an, toutes formules confondues. Une couverture au tiers peut se situer autour de 295 € par an. Ces montants correspondent à des ordres de grandeur nationaux, et non au prix garanti d’une assurance Honda CRF 250 à La Réunion.
| Formule | Protection principale | À envisager si… |
|---|---|---|
| Au tiers | Responsabilité civile obligatoire | La moto a une valeur modérée et roule peu sur route. |
| Tiers étendu | Responsabilité civile avec des garanties comme le vol ou l’incendie, selon le contrat | Vous souhaitez une protection ciblée sans souscrire une couverture tous risques. |
| Dommages collision | Dommages subis par la moto lors d’un choc identifié | Vous circulez régulièrement et voulez couvrir les accidents avec un tiers. |
| Tous risques | Dommages plus larges, sous réserve des exclusions | La CRF est récente, financée ou représente une valeur importante. |
Les moyennes nationales citées pour les motos s’établissent autour de 455 € au tiers, 648 € en formule intermédiaire et 907 € en tous risques. À La Réunion, la cotisation peut différer selon l’adresse, le profil du conducteur et les garanties retenues. Une simulation reste indispensable pour obtenir un montant fiable.
Les critères qui font varier le tarif
Permis, bonus-malus et antécédents
Un motard expérimenté disposant d’un bon coefficient de réduction-majoration n’est pas tarifé comme un conducteur qui vient d’obtenir son permis. Une surprime peut s’appliquer pendant les premières années. Les estimations disponibles évoquent ainsi une cotisation comprise entre 1 013 et 1 400 € par an pour un jeune conducteur, avec un écart pouvant atteindre deux à trois fois le tarif d’un pilote expérimenté.
Les sinistres responsables, une résiliation ou un malus doivent être déclarés. Le relevé d’informations permet à l’assureur de vérifier les antécédents et d’évaluer le niveau de risque. Une déclaration incomplète peut compliquer l’indemnisation ou entraîner une réévaluation du contrat.
Usage déclaré et lieu de stationnement
Une CRF 250 utilisée le week-end pour les loisirs n’est pas évaluée comme une moto qui sert chaque jour aux trajets domicile-travail ou à une activité professionnelle. Le garage fermé, l’abri sécurisé et le stationnement extérieur influencent aussi l’appréciation du risque de vol.
À Saint-Denis, Saint-Pierre, Saint-Paul ou dans une autre commune, chaque assureur applique sa propre politique tarifaire selon l’adresse déclarée. Il ne faut toutefois pas déduire automatiquement qu’une commune entraîne une majoration précise : seul le devis permet de connaître l’impact réel de ce critère.
La différence entre une moto assurée pour la route et une moto réellement utilisée hors bitume mérite une vérification attentive. Une CRF homologuée peut être couverte sur la voie publique sans que les entraînements, compétitions, circuits, terrains privés ou chemins non autorisés soient inclus. Décrivez précisément les trajets, les modifications, les accessoires et la pratique tout-terrain. Une déclaration imprécise peut conduire à une exclusion au moment du sinistre.
Les garanties à vérifier pour une CRF 250 à La Réunion
La responsabilité civile indemnise les dommages causés aux tiers, mais elle ne répare pas votre Honda CRF 250 et ne couvre pas nécessairement vos propres blessures. La protection corporelle du conducteur mérite donc une attention particulière, notamment lorsqu’aucun tiers responsable n’est identifié. Vérifiez son plafond d’indemnisation et les conditions de prise en charge.
- Vol et tentative de vol : contrôlez les exigences relatives au gravage, à l’antivol et au stationnement.
- Incendie et événements climatiques : pluies intenses, vents violents, inondation ou catastrophe naturelle ne sont couverts que si les garanties prévues par le contrat s’appliquent.
- Assistance 0 km : elle peut être utile en cas de panne devant le domicile ou d’immobilisation sur la route.
- Équipements et accessoires : casque, gants, bottes, protections et pièces ajoutées doivent être déclarés et couverts dans la limite du plafond prévu.
- Protection juridique : elle peut accompagner vos démarches après un litige ou un accident.
Ne comparez pas uniquement la prime annuelle. Une formule moins chère, mais assortie d’une franchise élevée, d’un plafond réduit pour les équipements ou d’exclusions étendues, peut devenir moins avantageuse après un accident ou un vol. Les franchises, plafonds et exclusions déterminent le niveau réel de protection.
Préparer une demande de devis utile à La Réunion
Pour recevoir des propositions comparables, rassemblez la carte grise, le permis de conduire, le relevé d’informations et les caractéristiques de la CRF 250 : année, valeur d’achat, éventuel financement et accessoires. Indiquez également votre commune, le mode de stationnement, le kilométrage envisagé et l’usage prévu, notamment si la moto sert pour des trajets professionnels.
- Demandez au moins trois devis auprès d’un assureur local, d’un comparateur et, si vous le souhaitez, de Honda Assurance.
- Conservez le même niveau de garanties pour comparer les cotisations à protection équivalente.
- Notez, pour chaque proposition, la franchise vol, la franchise dommages, les plafonds prévus pour le conducteur et les équipements, ainsi que les exclusions liées à la pratique tout-terrain.
- Vérifiez les services associés : assistance, remorquage, véhicule de remplacement, défense pénale et recours.
Honda Assurance peut convenir à certains propriétaires, mais vous n’êtes pas obligé d’assurer votre CRF 250 auprès de la marque. Un assureur concurrent peut proposer un meilleur équilibre entre prix, franchises et garanties. Le contrat le plus pertinent est celui qui correspond à la valeur réelle de la moto, à son usage et aux risques que vous acceptez de conserver à votre charge.

Bonjour, je m’appelle Christine, j’ai 22 ans. Je suis passionnée de yoga, de développement personnel et de moto. Bienvenue sur mon site !

