
Un devis d’assurance moto à La Réunion doit servir à évaluer plus qu’une cotisation attractive. Il doit préciser ce qui restera à votre charge après un vol, une chute ou un accident. Le type de trajet, le stationnement, le modèle et la valeur de la moto influencent le tarif. Avant de souscrire, comparez donc les garanties et les franchises à niveau de protection équivalent.
Préparer un devis précis avec les bonnes informations
Un tarif personnalisé dépend des réponses fournies. Rassemblez la carte grise ou les caractéristiques de la moto, la date d’obtention du permis, votre bonus-malus, vos antécédents de sinistres et l’usage prévu. Indiquez aussi le lieu de stationnement habituel, qu’il s’agisse d’un garage fermé, d’un parking collectif ou d’un emplacement extérieur. Une déclaration fidèle évite de choisir un contrat qui ne correspond pas au risque réellement assuré.
Décrire l’usage réel de la moto à La Réunion
Une moto utilisée chaque jour pour les trajets domicile-travail n’est pas exposée de la même façon qu’un deux-roues réservé aux sorties occasionnelles. Précisez vos déplacements réguliers, le kilométrage envisagé et la zone de circulation. Les routes sinueuses, les épisodes pluvieux et le stationnement en extérieur invitent à examiner avec attention l’assistance, les dommages matériels et la garantie vol.
Conserver et ajuster son tarif
Un devis n’oblige pas à souscrire immédiatement. Vous pouvez l’enregistrer ou demander à le recevoir par e-mail lorsque cette option est proposée. Si votre situation change, modifiez les informations concernées : changement de moto, déménagement ou évolution de l’usage déclaré. Certains parcours en ligne permettent de récupérer un tarif pendant un mois. Vérifiez toujours sa date de validité et ses conditions avant de confirmer.
Comparer les formules au-delà de la cotisation
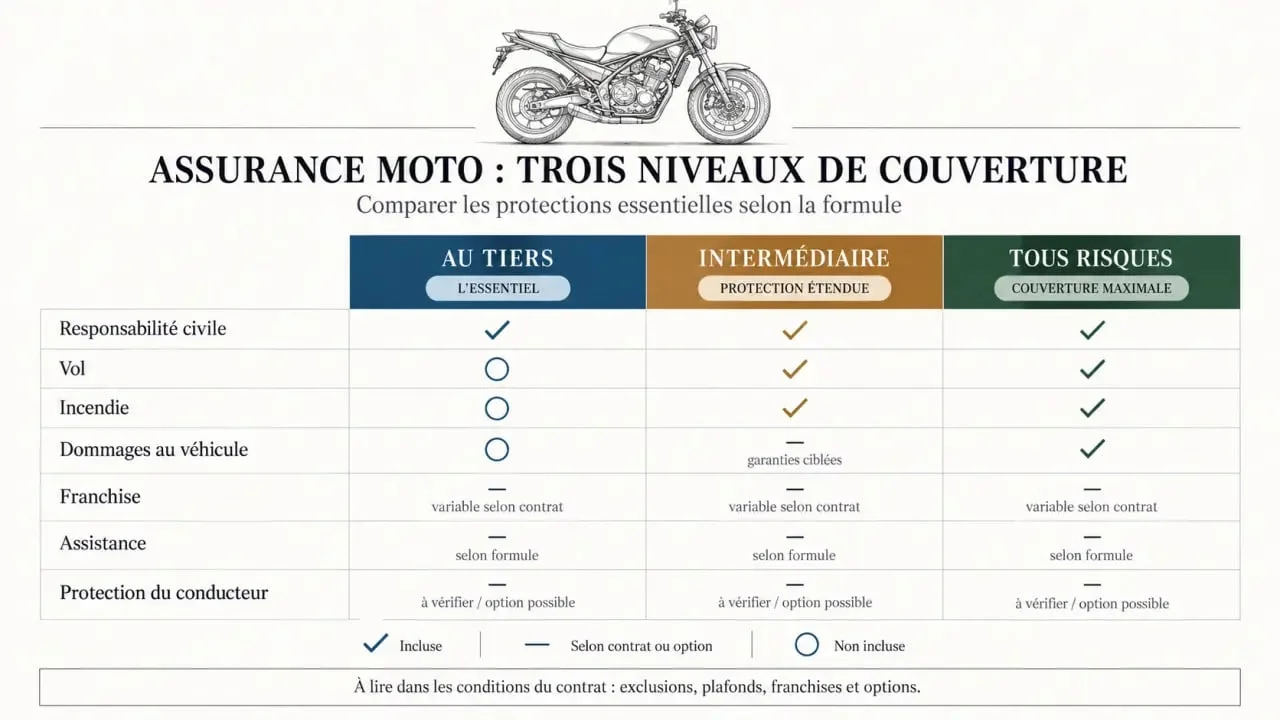
La responsabilité civile correspond à la protection minimale. Elle indemnise les dommages causés à autrui, mais ne protège pas nécessairement votre budget lorsque votre moto est endommagée ou volée. Une formule intermédiaire peut ajouter des garanties ciblées. Une couverture tous risques vise une protection plus large des dommages subis par le véhicule, selon les conditions prévues au contrat.
| Formule | Pour quel besoin ? | Points à contrôler |
|---|---|---|
| Au tiers | Moto de faible valeur ou budget serré | Responsabilité civile, assistance éventuelle et exclusions |
| Intermédiaire | Protection renforcée contre certains risques | Vol, incendie, franchise et conditions de stationnement |
| Tous risques | Moto récente ou valeur importante | Dommages tous accidents, indemnisation, plafond et franchise |
Pour chaque proposition, vérifiez ce qui est prévu en cas de vol, de collision responsable ou de dégâts sans tiers identifié. Examinez aussi la couverture des blessures corporelles du conducteur. Les dommages causés à la moto et ceux subis par le motard ne relèvent pas des mêmes règles d’indemnisation. Une formule adaptée doit donc tenir compte de votre budget, de la valeur du véhicule et de votre niveau de protection recherché.
Franchise, exclusions et vol : les lignes qui changent le devis
Une cotisation basse peut s’accompagner d’une franchise élevée. Cette somme reste à votre charge lors d’un sinistre garanti. Comparez-la avec la valeur de la moto et avec votre capacité à la payer. Examinez aussi les plafonds d’indemnisation, la vétusté éventuelle et les exclusions. La comparaison est pertinente seulement si elle porte sur les mêmes garanties, les mêmes franchises et des conditions similaires, pas uniquement sur le montant mensuel.
Faire du stationnement un levier de protection
Le lieu où dort la moto peut influencer l’évaluation du risque. Un garage verrouillé, un point fixe d’ancrage et un antivol adapté sont des mesures concrètes de prévention. Conservez également les justificatifs d’achat des équipements. Ils peuvent faciliter la vérification des exigences prévues par la garantie vol, qui peut imposer certains dispositifs ou conditions de sécurité.
Ne supposez pas que le vol est automatiquement couvert parce que ce mot apparaît dans l’intitulé d’une formule. Lisez les modalités : circonstances garanties, preuve de l’effraction, équipements de sécurité exigés et délai de déclaration. Le même contrôle s’impose pour l’assistance, le dépannage et l’éventuel véhicule de remplacement. Ces détails peuvent modifier fortement le reste à charge après un sinistre.
Jeune conducteur, moto récente : choisir sans se surassurer
Un jeune conducteur peut subir une surprime liée à son expérience limitée. Cela ne signifie pas qu’il faut renoncer aux garanties essentielles. Arbitrez plutôt entre une franchise supportable, une protection corporelle solide et une formule cohérente avec la valeur du deux-roues. Déclarez précisément l’ancienneté du permis et les éventuels sinistres pour obtenir un tarif plus fiable.
Pour une moto récente, une formule couvrant les dommages tous risques peut être pertinente. Une chute seule ou un choc responsable peut en effet entraîner un coût important. À l’inverse, une moto ancienne et peu cotée peut justifier une protection plus ciblée. Dans tous les cas, le bon contrat est celui dont le niveau d’indemnisation, les exclusions et la franchise correspondent à votre usage réel.
Passer du devis à la souscription avec les bons réflexes
Avant de signer, relisez les informations relatives au véhicule, au conducteur et au stationnement, puis téléchargez les documents contractuels. Contrôlez la date d’effet : elle peut être immédiate ou différée selon le choix effectué et l’acceptation du dossier. Le paiement par carte bancaire peut être proposé en ligne. Conservez la confirmation de souscription ainsi que l’attestation d’assurance.
En cas d’accident ou de vol, déclarez le sinistre dès que possible depuis l’espace client lorsqu’il existe, ou auprès d’un conseiller. Gardez les photos, les coordonnées des tiers, le dépôt de plainte en cas de vol et tout document utile. Un assureur spécialisé dans les deux-roues, comme Moto Verte Assurance Réunion ou AMV, doit être évalué sur la clarté de ses garanties, l’accès à l’accompagnement et la simplicité de gestion après la souscription.

Bonjour, je m’appelle Christine, j’ai 22 ans. Je suis passionnée de yoga, de développement personnel et de moto. Bienvenue sur mon site !

