
À La Réunion, une moto assurée pour la route peut aussi participer à une journée de roulage ou à un stage sur circuit. Pourtant, un contrat moto classique ne couvre pas automatiquement cet usage. Avant de vous inscrire, vérifiez par écrit si le circuit fermé est accepté, dans quelles conditions et avec quelles limites pour le pilote comme pour la machine.
Route, roulage loisir et compétition : trois situations distinctes
La garantie obligatoire de responsabilité civile protège les tiers lorsque la moto circule sur une voie ouverte. Sur circuit, son maintien dépend des clauses du contrat. Certains assureurs l’acceptent pour un roulage hors compétition, tandis que d’autres excluent tout usage sur piste, y compris lors d’une session encadrée et sans chronométrage.
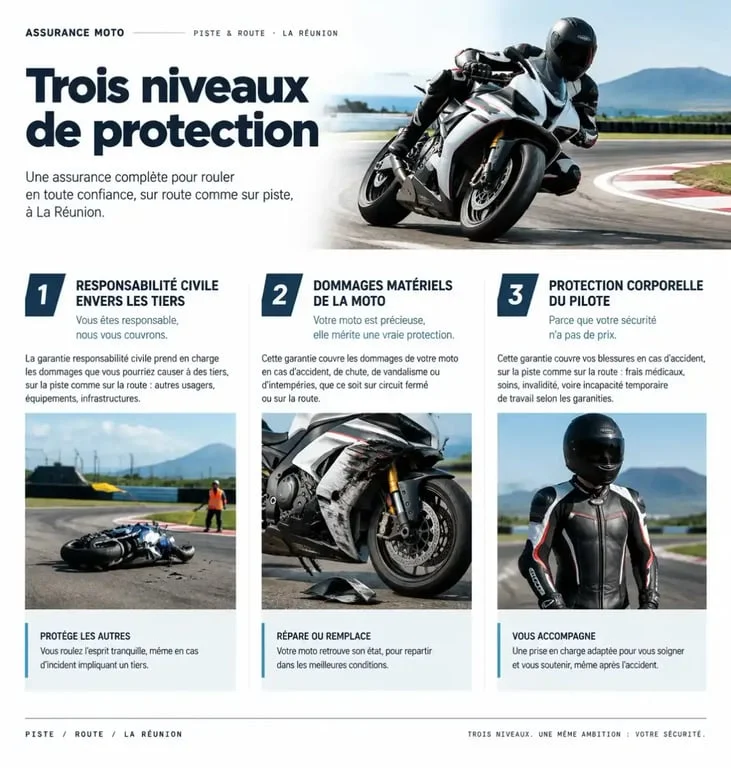
Il faut distinguer une journée de roulage libre, un stage de pilotage, un entraînement, une course officielle et des essais chronométrés. La compétition et les essais qui s’y rapportent sont généralement exclus d’une assurance moto piste et route classique. Une session sans classement n’est donc pas nécessairement couverte. Le règlement de l’organisateur, le type de circuit et la définition contractuelle de la pratique doivent être vérifiés.
Ce que les garanties protègent réellement sur circuit
| Garantie | Son rôle | Point à contrôler |
|---|---|---|
| Responsabilité civile | Indemnise les dommages causés à un autre pilote ou à des biens. | Son maintien explicite sur circuit hors compétition. |
| Protection du conducteur | Couvre les conséquences corporelles d’une chute responsable ou sans tiers identifié. | Le plafond, les conditions d’invalidité et les exclusions. |
| Dommages tous accidents | Peut indemniser la moto après une chute, un tout-droit ou une collision. | La prise en charge spécifique de la piste et le montant de la franchise. |
| Assistance | Prévoit, selon le contrat, le dépannage, le remorquage ou le rapatriement. | Les seuils kilométriques et les événements garantis. |
La responsabilité civile ne répare pas votre moto
Une responsabilité civile valable sur circuit reste indispensable si un autre participant, une installation ou un équipement est endommagé. En revanche, elle ne rembourse ni votre carénage, ni votre fourche, ni vos blessures. Après une chute seul, un high side ou une sortie de piste sans tiers responsable, l’indemnisation de votre moto dépend d’une garantie dommages compatible avec cet usage.
La protection corporelle mérite un plafond adapté
La garantie conducteur peut intervenir lorsque vous êtes responsable de l’accident. Selon les offres, les plafonds annoncés atteignent 80 000 €, 200 000 € ou 500 000 €. Certaines formules prévoient jusqu’à 1 million d’euros avec le port d’un gilet airbag, sous réserve de leurs conditions. Comparez aussi les pertes de revenus, l’adaptation du logement ou du véhicule et le seuil d’incapacité prévu, pas seulement le montant affiché.
Pourquoi la franchise compte autant que le plafond
Sur piste, une glissade apparemment légère peut endommager les demi-guidons, les carénages, les commandes reculées et les protections. Un contrat adapté ne se juge donc pas uniquement à la présence d’une garantie dommages. Il faut comparer la valeur indemnisable, la vétusté, le plafond et la franchise. Une franchise élevée laisse une part importante de la réparation à votre charge, même si le sinistre est accepté.
Examinez aussi chaque catégorie de biens assurés. Les accessoires homologués, les pièces racing, le top-case, le casque, les gants et la combinaison ne relèvent pas forcément de la même garantie que la moto. Les accessoires peuvent être couverts jusqu’à 250 € ou 3 500 € selon l’offre, tandis que le casque et les gants peuvent être limités à 700 €. Cette vérification permet d’identifier les éléments réellement protégés après une chute.
Les exclusions à lire avant de prendre le départ
Les exclusions les plus fréquentes concernent la compétition, les essais de course, l’alcool, les stupéfiants, le non-respect du règlement du circuit et les transformations non déclarées. Une moto débridée, fortement préparée ou non homologuée nécessite une vérification particulière. Sa situation administrative et ses modifications peuvent limiter l’acceptation du risque ou l’indemnisation.
- Demandez si le roulage hors compétition est inclus, optionnel ou exclu.
- Vérifiez si une déclaration préalable de la session ou du circuit est requise.
- Contrôlez la couverture pendant le transport de la moto, certaines garanties dédiées allant jusqu’à 10 000 €.
- Relisez les règles d’équipement et le briefing de sécurité imposés par l’organisateur.
- Conservez l’attestation, le numéro d’assistance et les conditions applicables le jour du roulage.
Choisir une assurance moto piste et route à La Réunion
Pour une assurance moto piste et route à La Réunion, vérifiez la territorialité du contrat. Votre résidence sur l’île ne suffit pas à confirmer la couverture. Demandez quels circuits fermés, quels trajets routiers et quelles situations de transport sont admis. Examinez aussi les modalités de remorquage après un accident ou une panne. Certaines assistances interviennent à 0 km après un accident, tandis qu’une distance minimale peut s’appliquer en cas de panne.
Lors d’une demande de devis, indiquez l’usage mixte route et piste, la fréquence des roulages, le type de moto, ses éventuelles modifications et sa valeur. Comparez ensuite des garanties équivalentes : responsabilité civile sur circuit, dommages tous accidents, plafond conducteur, assistance, équipements, territorialité et franchises. Un conseiller ou un courtier spécialisé peut confirmer par écrit les points sensibles. Cette réponse permet de vérifier le contrat avant la session, plutôt que de se fier à une formule route standard.

Bonjour, je m’appelle Christine, j’ai 22 ans. Je suis passionnée de yoga, de développement personnel et de moto. Bienvenue sur mon site !

