
À La Réunion, choisir une assurance moto ne revient pas à comparer uniquement les tarifs. Les trajets domicile-travail, les routes de montagne, le stationnement et les épisodes de fortes pluies influencent le niveau de protection nécessaire. Une demande de devis permet de comparer les garanties d’un assureur local, d’un courtier ou d’une offre spécialisée comme Club 14 associée à AXA.
Partir de votre moto et de votre usage réel
La responsabilité civile est obligatoire pour tout véhicule terrestre à moteur : scooter 50 cm³, moto 125 cm³, grosse cylindrée, cyclomoteur ou quad homologué. Elle indemnise les dommages causés aux tiers, mais pas les réparations de votre propre moto ni, selon les situations, vos blessures. Cette garantie forme le socle légal, sans offrir forcément une protection adaptée à votre quotidien.
Les critères qui font varier un devis
La cylindrée, le modèle, la puissance, l’ancienneté du permis, le bonus-malus et les sinistres antérieurs influencent le tarif et parfois l’acceptation du dossier. L’usage déclaré compte également : loisirs occasionnels, déplacements domicile-travail, usage professionnel ou livraison ne présentent pas le même risque. Précisez aussi le lieu de stationnement, notamment si la moto dort dans un garage fermé, une cour ou sur la voie publique.
Une déclaration précise aide l’assureur à proposer une protection adaptée. Déclarer un usage privé alors que la moto sert chaque jour à transporter du matériel professionnel peut fragiliser l’indemnisation. De même, un top case, des valises, des manchons ou une bulle ne sont pas toujours inclus dans la valeur de série du véhicule. Les lister évite qu’ils soient oubliés au moment de l’expertise.
Comparer les formules sans se fier uniquement au libellé
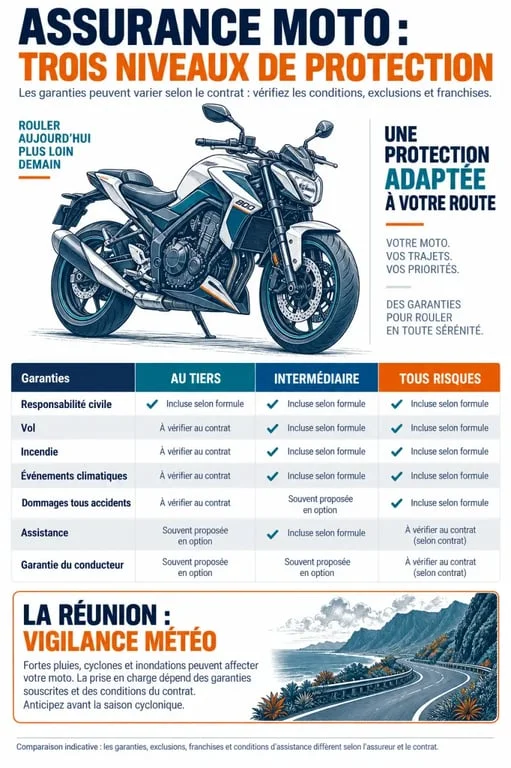
Les appellations varient selon les assureurs. La différence principale porte toutefois sur les dommages subis par votre moto. Comparez les garanties, franchises et plafonds ligne par ligne, plutôt que de choisir une formule uniquement parce qu’elle s’appelle « tous risques ».
| Type de formule | Protection généralement attendue | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile, avec parfois défense pénale et recours après accident | Moto ancienne ou de faible valeur, budget très contraint |
| Intermédiaire | Socle tiers complété, selon le contrat, par le vol, l’incendie, le bris de glace ou les événements climatiques | Scooter ou moto exposé au vol et stationné régulièrement dehors |
| Tous risques | Garanties précédentes et dommages tous accidents, selon les conditions souscrites | Moto récente, financée, de valeur ou utilisée fréquemment |
Pour une machine récente, vérifiez l’indemnisation renforcée. Certaines offres prévoient une valeur à neuf pendant une période définie, d’autres une valeur à dire d’expert majorée, par exemple de 15 % pour certaines motos de plus de 2 ans. Après un sinistre important, cette différence peut compter davantage qu’un faible écart de cotisation.
Les garanties qui protègent vraiment le motard
Assistance : 0 km ou franchise kilométrique ?
Une panne devant chez vous peut révéler une différence importante entre deux contrats. Certaines formules appliquent une franchise de 30 km avant l’intervention en cas de panne. D’autres proposent une assistance sans franchise kilométrique. Vérifiez aussi les causes couvertes : accident, panne, batterie, crevaison, perte de clés ou erreur de carburant ne sont pas toujours traitées de la même manière.
Conducteur, équipement et accessoires
La garantie sécurité du conducteur indemnise vos dommages corporels lorsque vous êtes responsable ou lorsqu’aucun tiers n’est identifiable. Examinez son plafond et son seuil d’AIPP, c’est-à-dire l’atteinte permanente à l’intégrité physique et psychique. Les niveaux proposés vont jusqu’à 100 000 euros ou 1 000 000 euros, avec des seuils pouvant être supérieurs à 5 % ou à 10 % selon la formule.
Casque, blouson, gants, pantalon et bottes peuvent faire l’objet d’une garantie dédiée. Certaines protections couvrent l’équipement sans vétusté pendant 5 ans, avec des plafonds allant de 600 euros à 3 400 euros. Les accessoires et le contenu du top case ont leurs propres limites, de 250 euros à plus de 5 000 euros selon le niveau choisi. Conservez les factures, les photos et les références pour faciliter la preuve de propriété.
À La Réunion, contrôler la couverture face aux intempéries
Vol, incendie, événements climatiques, catastrophes naturelles et catastrophes technologiques correspondent à des garanties différentes. Les fortes pluies, les vents violents, les cyclones ou les inondations ne donnent lieu à une indemnisation que si la garantie concernée est incluse et si les conditions du contrat sont remplies. Demandez quelle franchise s’applique, si le véhicule doit être stationné dans un lieu déterminé et comment déclarer le sinistre.
Avant un épisode météo annoncé, photographiez la moto et ses équipements, mettez les papiers à l’abri et privilégiez un emplacement couvert lorsque cela est possible. Après un dommage, ne jetez aucun élément et ne faites pas réparer avant d’avoir reçu les consignes de l’assureur, sauf mesure de sauvegarde indispensable. Ces précautions facilitent l’expertise et limitent les discussions sur l’origine des dégâts.
Préparer un devis comparable et souscrire sereinement
Munissez-vous de la carte grise, du permis de conduire et du relevé d’informations. Préparez également la date de première mise en circulation, la version exacte du modèle, l’usage, les éventuels conducteurs secondaires et les antécédents. Un assureur spécialisé, une agence locale ou un intermédiaire transmettant votre demande à plusieurs partenaires pourra alors établir des propositions adaptées.
- Demandez le montant de chaque franchise : vol, dommages, événements climatiques et bris de glace.
- Contrôlez les exclusions, notamment l’antivol exigé, le prêt du guidon, les modifications non homologuées ou l’usage professionnel.
- Comparez l’assistance, le remorquage et les conditions d’un véhicule de remplacement, parfois prévu jusqu’à 30 jours en cas de vol.
- Lisez les conditions particulières avant la signature : elles précisent les garanties réellement souscrites.
Club 14, associé à AXA depuis 1981 et présent dans l’univers des motards depuis plus de 40 ans, peut être comparé aux autres offres accessibles à La Réunion. Le bon contrat n’est pas forcément le moins cher. C’est celui dont les plafonds, les franchises et les exclusions correspondent à votre moto, à vos trajets et au reste à charge que vous pouvez assumer.

Bonjour, je m’appelle Christine, j’ai 22 ans. Je suis passionnée de yoga, de développement personnel et de moto. Bienvenue sur mon site !

