
Pour obtenir un devis d’assurance Yamaha MT-03 à La Réunion réellement utile, ne vous arrêtez pas à la prime affichée. Le tarif dépend de votre profil, de l’usage de la moto, de son lieu de stationnement et des garanties choisies. Une simulation bien renseignée permet de comparer des protections équivalentes et d’anticiper le reste à charge en cas de sinistre.
Les informations qui personnalisent votre devis MT-03
La cylindrée fait partie des premières données demandées par un outil de devis, mais elle ne suffit pas à déterminer le prix. L’assureur évalue aussi le risque lié au conducteur, aux trajets et aux conditions de stationnement déclarées. Une réponse approximative peut produire une estimation peu représentative ou mener à un contrat mal adapté.
- Votre expérience : l’âge, la date d’obtention du permis moto, le bonus-malus et les sinistres antérieurs influencent la cotisation.
- Votre usage : les trajets domicile-travail quotidiens, les déplacements urbains, les balades occasionnelles et le kilométrage limité ne présentent pas le même niveau d’exposition.
- Le stationnement : garage fermé, cour privée, parking collectif ou voie publique doivent être déclarés avec précision.
- La situation de la moto : date d’achat, état neuf ou d’occasion, valeur actuelle, financement éventuel et accessoires assurables doivent être indiqués.
- Les conducteurs : le conducteur principal doit correspondre à l’utilisateur habituel. Si la MT-03 est prêtée, vérifiez les règles applicables au conducteur secondaire et au prêt du guidon.
À La Réunion, l’adresse de résidence et le lieu où la moto dort habituellement entrent dans l’évaluation du risque. Signalez rapidement un déménagement, un changement de garage ou le passage d’un usage loisir à un usage quotidien. Ces changements peuvent nécessiter une mise à jour du contrat et modifier le devis.
Choisir la formule selon la valeur et l’usage de la moto
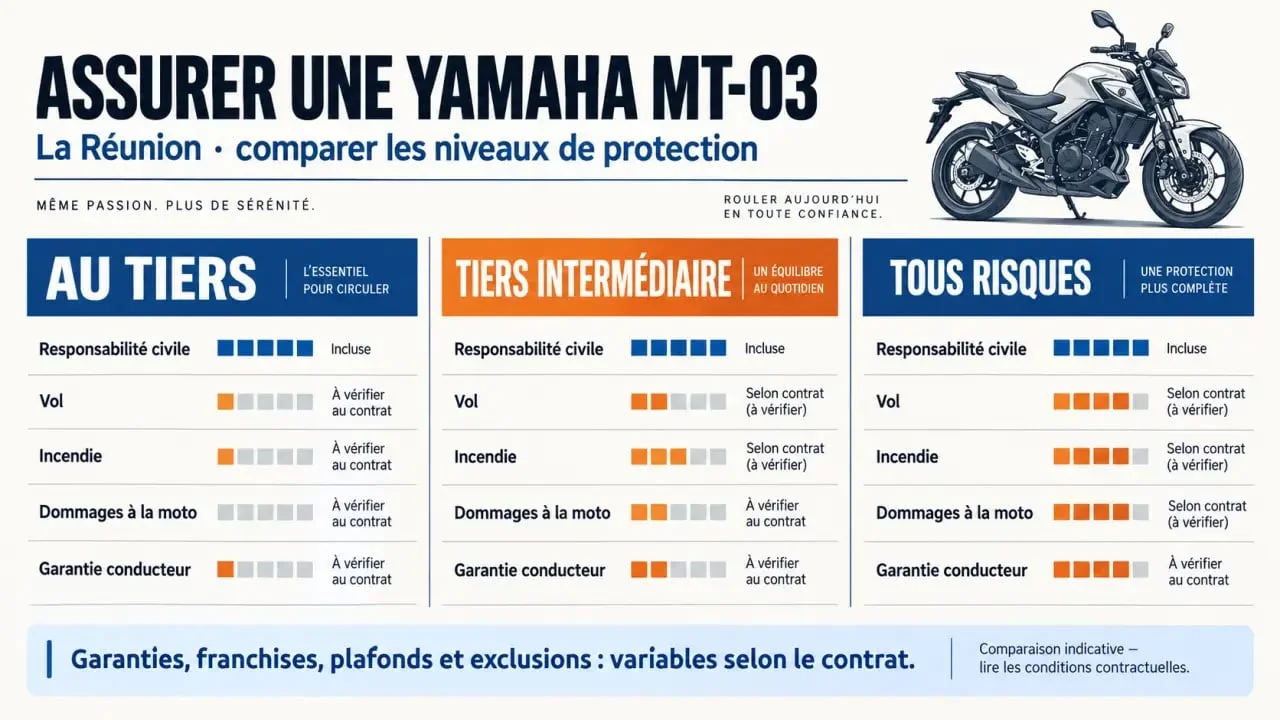
La responsabilité civile est obligatoire. Elle indemnise les dommages causés aux tiers, mais pas les dégâts de votre Yamaha MT-03 ni vos propres blessures. Le niveau de couverture dépend donc de la valeur de la moto, de son utilisation et de la somme que vous pourriez assumer après un accident, un vol ou un incendie.
| Formule | Protection principale | À envisager si… |
|---|---|---|
| Au tiers | Responsabilité civile | Vous recherchez la couverture minimale et pouvez supporter la perte ou les réparations de la moto. |
| Tiers intermédiaire | Responsabilité civile, avec généralement vol et incendie | Vous souhaitez renforcer la protection d’une moto stationnée dehors ou conservant une valeur significative. |
| Tous risques | Couverture plus étendue des dommages subis par la moto, selon le contrat | Votre MT-03 est récente, financée, utilisée chaque jour ou difficile à remplacer. |
La formule intermédiaire peut convenir lorsque le risque de vol vous préoccupe, sans souscrire la couverture la plus large. Le tous risques ne doit toutefois pas être choisi par réflexe. Comparez le supplément de cotisation avec la valeur de la moto, les franchises et l’étendue réelle des dommages couverts. Pour une MT-03 d’occasion dont la valeur a diminué, le tiers ou le tiers intermédiaire peut parfois être plus cohérent.
Vol, blessures et assistance : les garanties à regarder de près
La garantie conducteur protège le pilote
La responsabilité civile couvre les victimes d’un accident dont vous êtes responsable, mais elle ne couvre pas nécessairement vos propres dommages corporels. La garantie conducteur, aussi appelée protection corporelle du pilote, intervient selon les limites prévues au contrat pour les blessures du motard. Vérifiez son plafond d’indemnisation, les éventuels seuils d’intervention et les postes couverts. Cette protection mérite une attention particulière si vous utilisez votre MT-03 régulièrement.
Examiner les garanties par scénarios
Pour comparer deux devis, imaginez plusieurs situations concrètes : un vol pendant la nuit, une chute sans tiers, un accident responsable ou une tentative de vol ayant endommagé l’antivol et le carénage. Cette méthode permet de repérer les conditions de stationnement, les justificatifs demandés, l’équipement de sécurité exigé, les accessoires couverts et l’assistance prévue en cas d’immobilisation. Deux offres au même prix peuvent présenter des écarts importants.
Pour la garantie vol, vérifiez les mesures de protection imposées et la définition exacte du sinistre couvert. Une tentative de vol, les dégâts causés lors d’une effraction et les accessoires ne sont pas automatiquement indemnisés comme un vol total. L’assistance doit aussi être comparée selon ses conditions de déclenchement et son périmètre, pas uniquement selon sa présence dans la formule.
Franchise, plafond et exclusions : comparer au-delà du prix
La franchise est la somme qui reste à votre charge après un sinistre indemnisable. Une cotisation basse peut donc s’accompagner d’une franchise élevée en cas de vol, de dommages ou d’incendie. Demandez le montant applicable à chaque garantie, car il peut varier selon la nature de l’événement.
- Comparez les devis à garanties identiques, plutôt que de retenir automatiquement le moins cher.
- Repérez le plafond de la garantie conducteur et les limites relatives aux accessoires ou aux équipements.
- Lisez les exclusions : usage non déclaré, conditions de prêt, défaut de protection exigée ou circonstances particulières de stationnement.
- Vérifiez la méthode d’indemnisation de la moto et les documents à fournir en cas de sinistre.
- Conservez une copie du devis détaillé pour retrouver les garanties proposées avant la souscription.
La franchise doit être comparée à la cotisation, mais aussi à votre capacité financière. Une franchise faible peut augmenter le prix du contrat, tandis qu’une franchise élevée réduit parfois la prime tout en augmentant le reste à payer après un sinistre. Le bon choix dépend donc de l’équilibre entre prix du contrat et niveau de protection.
Un devis personnalisé devient pertinent lorsque les informations déclarées correspondent à votre situation. Avant de valider, sollicitez plusieurs assureurs ou comparateurs qui couvrent les deux-roues à La Réunion. Renseignez la cylindrée exacte de votre Yamaha MT-03 et demandez le détail écrit des franchises, plafonds et exclusions. Vous pourrez ainsi choisir une assurance moto adaptée à votre usage, plutôt qu’une simple mensualité séduisante.

Bonjour, je m’appelle Christine, j’ai 22 ans. Je suis passionnée de yoga, de développement personnel et de moto. Bienvenue sur mon site !

