
À La Réunion, le prix d’une assurance enduro dépend de la moto, du profil du conducteur et de l’usage réel du véhicule. Pour une enduro homologuée utilisée sur route, la responsabilité civile est obligatoire. Les repères disponibles situent le coût d’une assurance enduro entre 500 et 1 000 euros par an, mais ce montant varie selon les garanties choisies, le stationnement et la pratique du tout-terrain déclarée.
Quel budget prévoir pour assurer une enduro à La Réunion ?
Il n’existe pas de tarif unique pour une assurance enduro à La Réunion. Une 125 cm³ ancienne, conduite par un motard expérimenté bénéficiant d’un bonus et stationnée dans un garage fermé, ne présente pas le même risque qu’une 450 cm³ récente garée à l’extérieur ou utilisée intensivement le week-end.
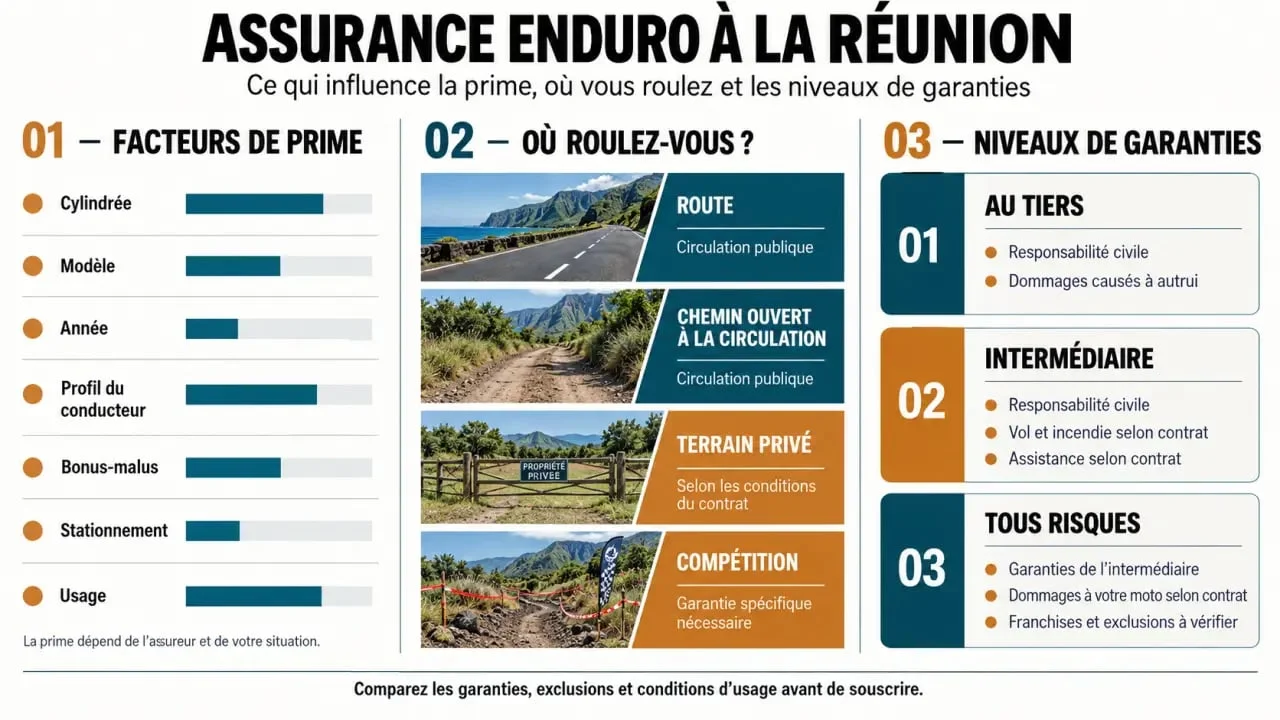
Les tarifs au tiers parfois évoqués par les motards peuvent sembler très bas. Ils correspondent toutefois à des motos, des années de souscription, des profils et des lieux différents. Certains exemples mentionnent quelques dizaines d’euros par an, mais ils sont anciens et ne peuvent pas servir de référence directe pour une souscription à La Réunion. Pour obtenir un repère utile, comparez plusieurs devis établis avec les mêmes informations et le même niveau de garantie.
| Élément étudié | Effet possible sur la prime |
|---|---|
| Cylindrée, modèle, année et valeur | Une moto puissante, récente ou coûteuse peut entraîner une prime plus élevée. |
| Âge, permis, expérience et bonus-malus | Un conducteur novice ou ayant déclaré des sinistres paie généralement davantage. |
| Stationnement | Un garage sécurisé peut être mieux perçu qu’un stationnement extérieur exposé au vol. |
| Usage déclaré | Route, loisir tout-terrain et compétition n’impliquent pas les mêmes garanties. |
| Franchise choisie | Une franchise plus élevée peut réduire la cotisation, mais augmente le reste à charge. |
Route, chemins, terrain privé : ne confondez pas les usages
Une enduro homologuée pour la route doit être assurée dès lors qu’elle circule sur la voie publique. Son homologation suppose notamment des équipements adaptés à la circulation, comme les phares, les clignotants et le klaxon. Une machine non homologuée ne peut pas être assurée comme une moto routière pour rouler légalement sur la route.
La garantie ne suit pas automatiquement la moto partout
Le point à déclarer avec précision est l’usage de la moto. Rouler sur une route, emprunter un chemin ouvert à la circulation, pratiquer sur un terrain privé ou participer à une épreuve sont des situations différentes. Un contrat moto classique peut exclure certains parcours, la compétition ou l’entraînement. Avant de souscrire, demandez une confirmation écrite du périmètre couvert.
Une lanterne éclaire seulement la portion de chemin située devant elle. Une assurance fonctionne de manière comparable : elle ne protège pas l’enduro dans toutes les circonstances, mais uniquement dans les conditions prévues au contrat. Consultez les exclusions, les limites territoriales, les conditions de stationnement et la définition exacte de l’usage tout-terrain. Cette vérification évite de découvrir après une chute ou un vol que la situation n’était pas couverte.
La licence FFM ne remplace pas toujours le contrat moto
Une licence de la Fédération Française de Motocyclisme peut inclure une assurance au tiers dans un cadre déterminé, notamment pour la pratique ou la compétition. Elle ne remplace pas nécessairement l’assurance obligatoire d’une enduro homologuée utilisée sur route. Elle ne couvre pas automatiquement le vol, l’incendie, les dommages à la moto ou une protection corporelle renforcée.
Vérifiez donc le contenu exact de la licence FFM et les usages concernés. Si votre enduro circule aussi sur la voie publique, demandez à l’assureur quelles garanties doivent compléter cette couverture.
Quelle formule choisir selon la valeur de votre enduro ?
Comparer uniquement le montant mensuel peut être trompeur. Il faut examiner ensemble les garanties, les franchises et les plafonds d’indemnisation. Une formule moins chère peut laisser une part importante des frais à votre charge après un accident responsable, un vol ou un incendie.
| Formule | Protection habituelle | Profil adapté |
|---|---|---|
| Au tiers | Responsabilité civile pour les dommages causés à autrui. | Enduro ancienne, de faible valeur, ou budget très contraint. |
| Intermédiaire | Tiers complété selon le contrat par le vol, l’incendie, l’assistance ou le bris de glace. | Moto stationnée dans une zone exposée au vol ou utilisée régulièrement. |
| Tous risques | Protection plus étendue, pouvant inclure les dommages tous accidents selon les conditions. | Enduro récente, financée ou dont le remplacement serait difficile. |
Quelle que soit la formule, la protection du pilote mérite une attention particulière. La responsabilité civile indemnise les tiers, mais pas automatiquement vos propres dommages corporels. Vérifiez aussi l’assistance, le montant de la franchise vol, les modalités d’expertise et la prise en charge des accessoires déclarés, comme les protège-mains ou le sabot de protection.
À La Réunion, interrogez également l’assureur sur les événements naturels, les inondations, le cyclone, l’assistance et les conditions de réparation sur l’île. Ces points peuvent modifier l’intérêt d’une garantie et le montant restant à votre charge après un sinistre.
Obtenir un devis fiable pour une assurance enduro à La Réunion
Pour recevoir une proposition cohérente, préparez la carte grise si la moto est homologuée, son modèle exact, sa cylindrée, son année, sa valeur estimée et les éventuelles modifications. Indiquez la fréquence de circulation, le type de trajets, la pratique de loisir, l’existence d’une compétition et le lieu de stationnement habituel.
Décrivez l’usage sans le minimiser. Une utilisation occasionnelle sur route ne se compare pas à une pratique tout-terrain régulière ou à des entraînements en vue d’une compétition. Le devis sera plus fiable si l’assureur connaît dès le départ les conditions réelles d’utilisation.
Sollicitez un assureur moto spécialisé, un courtier ou les enseignes que vous envisagez, comme AMV, MAAF, Macif ou la Mutuelle des Motards. Comparez ensuite les devis à garanties strictement équivalentes. Regardez la franchise, les plafonds, les exclusions et la protection du pilote, pas seulement la cotisation annuelle. C’est la meilleure manière de trouver une assurance enduro adaptée à La Réunion, plutôt que de choisir la prime la plus basse.

Bonjour, je m’appelle Christine, j’ai 22 ans. Je suis passionnée de yoga, de développement personnel et de moto. Bienvenue sur mon site !

